
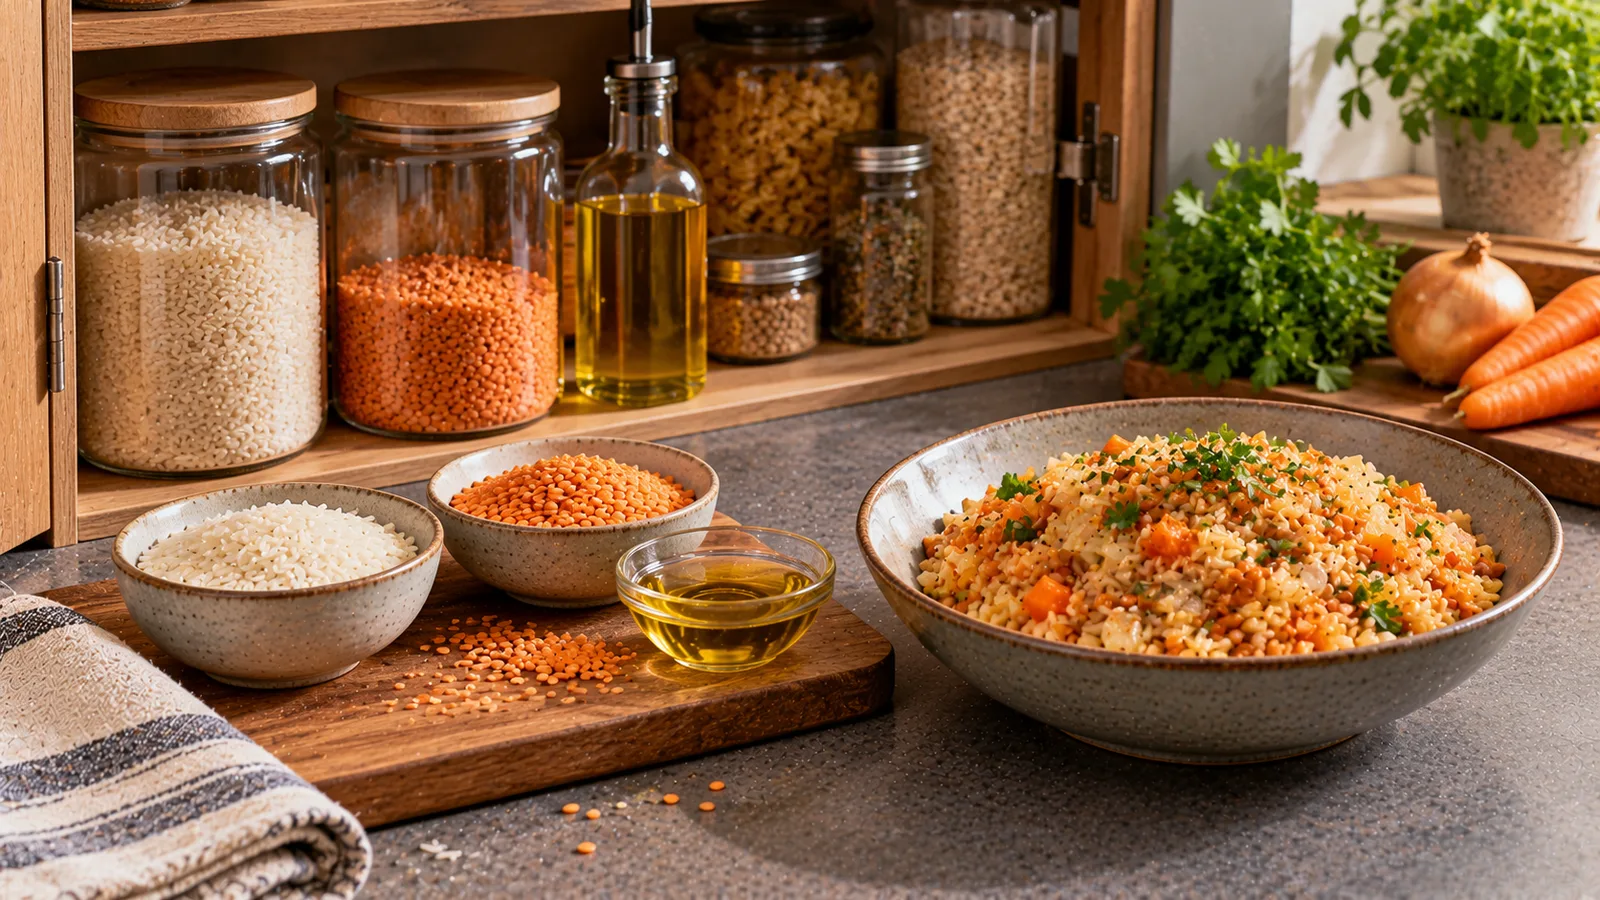
Un mismo paquete puede servir para varias comidas
Es normal abrir un paquete de arroz el lunes y seguir utilizándolo durante la semana. Lo que no tiene sentido es cargar su precio completo a cada comida. Si lo haces, el presupuesto mostrará gastos que nunca llegaron a producirse. La solución es mantener separados el dinero que sale al comprar y el valor de la cantidad que entra en cada receta. El ticket registra la compra una sola vez. La ficha del plato, en cambio, recoge el coste de los ingredientes que realmente has gastado. Son dos cifras útiles para preguntas distintas, pero no deben sumarse como si fueran dos pagos.
Separar lo que pagas de lo que consumes
Empieza por anotar el precio abonado, el tamaño del paquete, la fecha y una referencia que identifique esa unidad concreta. Para un alimento que ya tenías, utiliza el precio original si lo sabes; si estimas cuánto costaría reponerlo, indícalo expresamente. Trabaja siempre con cantidades comparables: arroz en seco medido en gramos y aceite en mililitros. No utilices el peso del arroz cocido para descontarlo de una bolsa de arroz crudo. Cuando llegue una nueva compra del mismo artículo, añádela al inventario como otra entrada, en lugar de modificar los costes que ya asignaste.
Tres recetas que comparten arroz y aceite
Veamos un ejemplo con precios inventados únicamente para aprender a calcular. Una bolsa de 1.000 g de arroz seco cuesta 2,40 € y una botella de 500 ml de aceite cuesta 5,00 €. El arroz sale a 0,0024 €/g y el aceite a 0,01 €/ml. En la comida A utilizamos 250 g de arroz y 20 ml de aceite; en la B, 300 g y 15 ml; en la C, 150 g y 10 ml. No compramos seis envases: solo recurrimos a las mismas dos existencias en tres ocasiones.
| Comida | Arroz empleado | Aceite empleado | Coste del arroz | Coste del aceite | Total |
|---|---|---|---|---|---|
| A | 250 g | 20 ml | 0,60 € | 0,20 € | 0,80 € |
| B | 300 g | 15 ml | 0,72 € | 0,15 € | 0,87 € |
| C | 150 g | 10 ml | 0,36 € | 0,10 € | 0,46 € |
| Total utilizado | 700 g | 45 ml | 1,68 € | 0,45 € | 2,13 € |
Comprobar cuánto queda en la despensa
Al sumar las cantidades consumidas aparecen 700 g de arroz, valorados en 1,68 €, y 45 ml de aceite, equivalentes a 0,45 €. En total hemos utilizado 2,13 € de ingredientes de despensa. Quedan 300 g de arroz por 0,72 € y 455 ml de aceite por 4,55 €, es decir, 5,27 € en productos sin consumir. La cuenta encaja: 2,13 € utilizados + 5,27 € restantes = 7,40 € pagados. Los 5,27 € son valor de inventario, no dinero que vaya a devolverte el supermercado.
Calcular el coste real por ración
Si el plato A produce cuatro raciones iguales, los costes de arroz y aceite son 0,60 € + 0,20 € = 0,80 €, lo que equivale a 0,20 € por ración. Para conocer el precio de toda la comida habrá que sumar el resto de ingredientes. En el plato B, estas dos partidas cuestan 0,87 €; en el C, 0,46 €. Imputar los 7,40 € íntegros a los tres platos daría una cifra inflada. Lo correcto es distribuir cada compra según la cantidad empleada, manteniendo una única anotación de gasto al pasar por caja.
Qué hacer cuando compras otro paquete
Cuando termines la bolsa, registra la compra de otra y conserva su precio propio. Si el arroz ha subido, no cambies los cálculos de comidas que preparaste antes. Un método sencillo consiste en consumir primero la bolsa más antigua; también puedes aplicar un coste medio si mezclas existencias, siempre que indiques tu criterio. Es preferible un procedimiento claro y constante a una precisión ficticia. Si lo que quieres saber es cuánto dinero te queda disponible, mira las compras. Si comparas recetas, consulta sus costes de consumo.
Medidas, envases abiertos y redondeos
Los errores de unidad también duplican o distorsionan importes. 15 g de aceite no son necesariamente 15 ml; al convertir entre peso y volumen hay que usar una equivalencia fundamentada. En las conservas conviene distinguir peso neto y peso escurrido. Para cantidades pequeñas de especias, una estimación razonable puede ser suficiente en un presupuesto doméstico, pero debe marcarse como tal. Conserva la precisión de los precios unitarios en las operaciones y redondea a céntimos al mostrar el resultado final. Así evitas acumular pequeñas diferencias a lo largo de muchas recetas.
Distinguir el desperdicio del consumo
No todo lo que desaparece de la despensa termina en el plato. Si se tiran 100 g de arroz, descuéntalos como merma y no los atribuyas a una comida ficticia. La cantidad registrada como disponible tampoco garantiza que sea apta para consumir: respeta las instrucciones de almacenamiento y las fechas de caducidad de los productos que las lleven. La EFSA recomienda planificar las compras, conservar bien los alimentos y comprender las fechas de etiquetado para reducir el desperdicio. De este modo podrás distinguir el gasto en comida útil de las pérdidas evitables.
Un registro práctico que puedas mantener
Basta con llevar tres movimientos: comprado, usado y disponible. Vincula cada receta al envase correcto, apunta nuevas salidas de dinero solo cuando compres y revisa el inventario cuando haya diferencias. Este cálculo por unidad guarda relación con las comparaciones explicadas en la guía de compra de alimentos del USDA. Para sacar más partido a los alimentos básicos, puedes consultar No necesitas un programa complicado: una hoja de cálculo o una libreta ordenada sirven para empezar.
Fuentes
Esta es una forma práctica de asignar costes alimentarios en casa, no un sistema contable obligatorio. La luz, el gas, el transporte y el tiempo de preparación no se han sumado, salvo que decidas llevarlos aparte. Los importes de 2,40 € y 5,00 € son supuestos didácticos, no precios actuales comprobados. Prioriza tu ticket real y revisa el cálculo si cambia el tamaño del envase. Fuentes de apoyo: USDA y EFSA.