
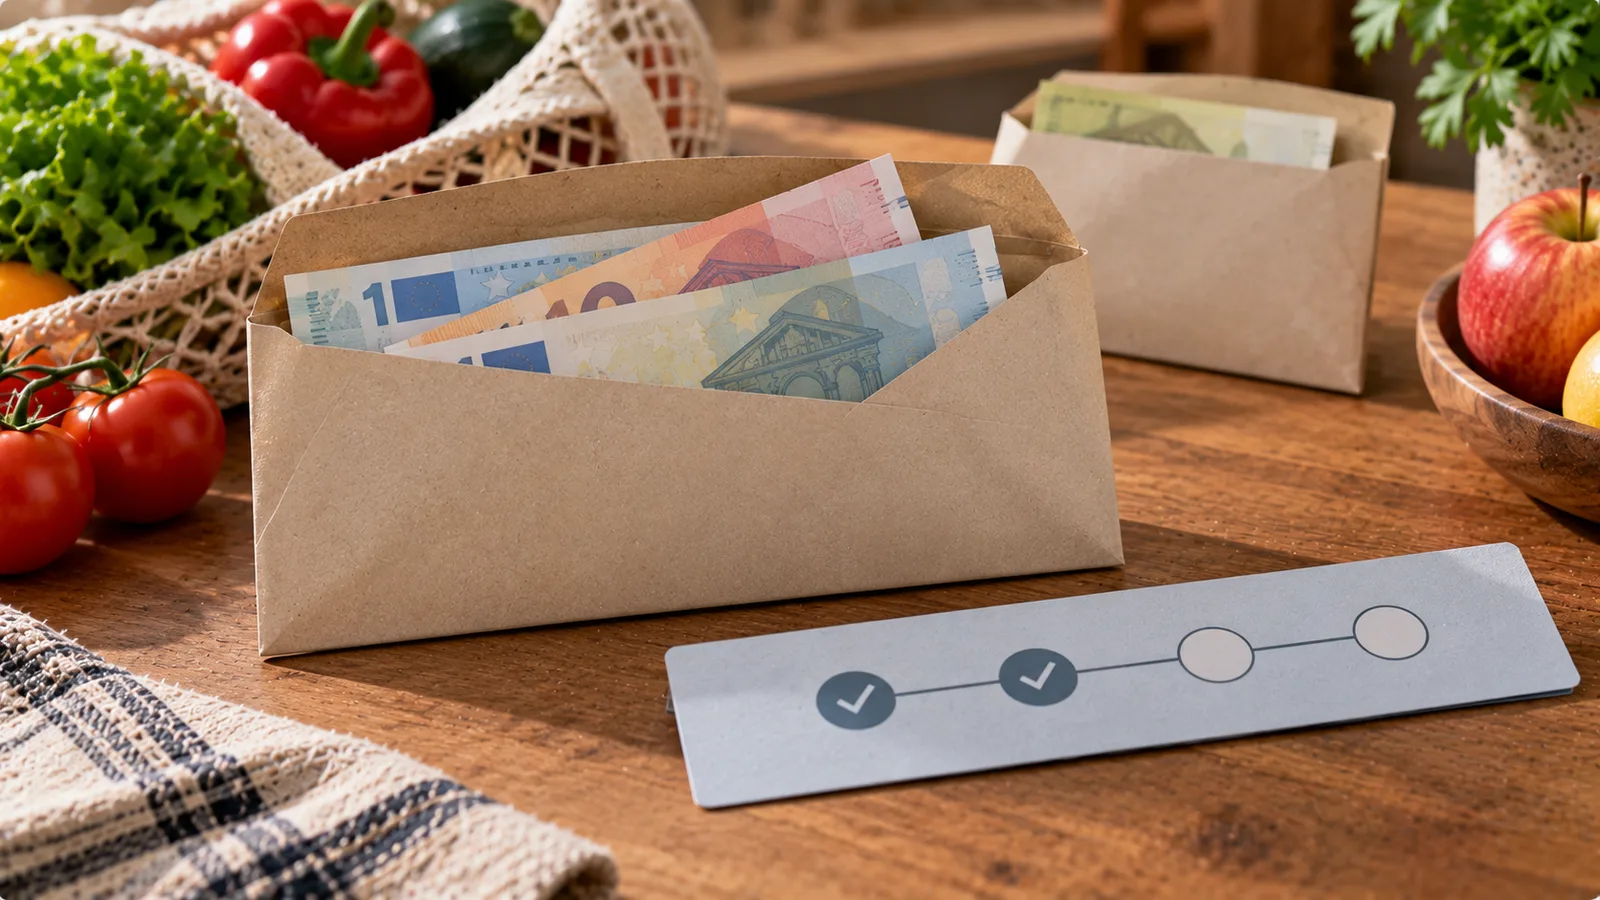
La méthode des enveloppes donne une limite concrète au budget des courses.
Au lieu de décider à chaque passage au supermarché combien vous pouvez encore dépenser, vous fixez la somme à l'avance. Cet argent est placé dans une enveloppe réservée aux courses pour une période déterminée.
À mesure que l'enveloppe se vide, le budget restant devient immédiatement visible.
Cette méthode peut être particulièrement utile lorsque les paiements par carte rendent les petites dépenses difficiles à remarquer avant la fin du mois.
Comment fonctionne la méthode des enveloppes ?
Le principe repose sur quatre étapes :
- définir un budget pour les courses ;
- placer cette somme dans une enveloppe dédiée ;
- payer les courses avec cette enveloppe ;
- suivre le solde jusqu'au prochain réapprovisionnement.
L'enveloppe peut couvrir un mois entier ou une période plus courte, par exemple une semaine.
Le principe essentiel est de séparer clairement l'argent des courses du reste du budget du foyer.
Exemple avec 400 € par mois
Supposons qu'un foyer dispose de 400 € pour les courses alimentaires.
Il peut placer les 400 € dans une seule enveloppe mensuelle.
Après chaque achat, le solde diminue.
| Achat | Dépense | Solde |
|---|---|---|
| Départ | — | 400 € |
| Courses 1 | 72 € | 328 € |
| Courses 2 | 46 € | 282 € |
| Courses 3 | 89 € | 193 € |
| Courses 4 | 51 € | 142 € |
Les 142 € restants ne sont pas de l'argent supplémentaire.
Ils représentent tout ce qui reste pour les courses jusqu'à la prochaine période budgétaire.
Une enveloppe mensuelle ou plusieurs enveloppes hebdomadaires ?
Les deux systèmes sont possibles.
Une seule enveloppe mensuelle offre davantage de flexibilité. Une semaine coûteuse peut être compensée par une semaine moins chère.
Les enveloppes hebdomadaires imposent des limites plus visibles.
Un budget de 400 € pourrait par exemple être divisé en quatre enveloppes de 100 €.
Mais un mois ne contient pas exactement quatre semaines. Si cinq grandes sessions de courses ont lieu avant le prochain réapprovisionnement, cette division peut devenir problématique.
Il est donc préférable de compter les véritables périodes d'achat.
Exemple avec cinq semaines de courses
Vous disposez de 400 € et prévoyez cinq grandes sessions de courses.
Une répartition égale donne :
400 € ÷ 5 = 80 € par période
Vous pouvez préparer cinq enveloppes de 80 €.
Une autre répartition pourrait être :
- Semaine 1 : 100 € ;
- Semaine 2 : 75 € ;
- Semaine 3 : 75 € ;
- Semaine 4 : 75 € ;
- Semaine 5 : 75 €.
La première enveloppe plus importante peut servir à renouveler les produits de base.
Le total reste 400 €.
Définir ce qui compte comme courses
Avant de commencer, déterminez quelles dépenses appartiennent à l'enveloppe.
Les courses peuvent inclure :
- aliments consommés à la maison ;
- boissons non alcoolisées ;
- ingrédients de base ;
- snacks ;
- café et thé.
Selon les foyers, certaines catégories peuvent être incluses ou séparées :
- produits ménagers ;
- produits d'hygiène ;
- nourriture pour animaux ;
- alcool ;
- plats à emporter ;
- restaurants.
Il n'existe pas une seule classification correcte.
La cohérence est plus importante.
Si la lessive est payée avec le budget alimentaire une semaine mais pas la suivante, les résultats deviennent difficiles à comparer.
Choisir un montant réaliste
La méthode des enveloppes ne peut pas rendre réaliste un budget qui ne l'est pas.
Si un foyer dépense normalement 600 € par mois, placer soudainement 250 € dans une enveloppe ne réduit pas automatiquement le coût des aliments nécessaires.
Avant de choisir la somme, examinez plusieurs semaines ou mois de dépenses réelles.
Tenez compte :
- du nombre de personnes ;
- des prix locaux ;
- des besoins alimentaires particuliers ;
- de la fréquence des repas préparés à la maison ;
- des aliments déjà disponibles ;
- des économies réellement possibles.
L'enveloppe contrôle une limite. Elle ne détermine pas quelle limite est appropriée.
Séparer les achats essentiels des achats flexibles
Il peut être utile de distinguer les produits relativement essentiels des achats plus flexibles.
Produits de base
- pain ;
- lait ;
- œufs ;
- céréales et féculents ;
- légumes ;
- principales sources de protéines.
Achats plus flexibles
- snacks premium ;
- desserts ;
- plats préparés ;
- boissons spéciales ;
- achats impulsifs.
Lorsque le solde devient faible, les dépenses flexibles peuvent être réduites avant les produits essentiels.
Faire un contrôle à mi-parcours
N'attendez pas que l'enveloppe soit presque vide.
Supposons que le budget mensuel commence à 500 €.
À mi-parcours, il reste 170 €.
Vous avez dépensé :
500 € − 170 € = 330 €
Soit :
330 € ÷ 500 € = 66 %
du budget.
S'il reste environ la moitié de la période, les dépenses doivent ralentir.
Calculer le budget quotidien restant
S'il reste 120 € pour 12 jours :
120 € ÷ 12 = 10 € par jour
Cela ne signifie pas qu'il faut dépenser exactement 10 € chaque jour.
Il s'agit simplement d'un indicateur du rythme de dépense.
Si les prochaines courses coûtent 70 €, il restera :
120 € − 70 € = 50 €
pour les jours suivants.
Calculer le budget hebdomadaire restant
Pour les courses, une estimation hebdomadaire est souvent plus pratique.
S'il reste 180 € pour environ trois semaines :
180 € ÷ 3 = 60 € par semaine
La prochaine liste de courses peut alors être construite autour d'une limite d'environ 60 €.
Que faire après un dépassement ?
Supposons que votre objectif hebdomadaire soit de 80 €, mais que vous dépensiez 95 €.
Le dépassement est de :
95 € − 80 € = 15 €
Si le budget mensuel reste fixe, ces 15 € doivent être compensés.
L'enveloppe suivante pourrait donc passer à :
80 € − 15 € = 65 €
Le dépassement est ainsi reporté au lieu d'être oublié.
Que faire avec l'argent non dépensé ?
Votre enveloppe contient 80 € et vous n'en dépensez que 67 €.
Il reste 13 €.
Plusieurs règles sont possibles.
Option 1 : reporter les 13 €
L'enveloppe suivante devient :
80 € + 13 € = 93 €
Option 2 : créer une réserve alimentaire
Les 13 € sont placés dans une enveloppe séparée destinée aux achats irréguliers.
Option 3 : transférer l'argent vers l'épargne
Les 13 € sortent définitivement du budget des courses.
Choisissez la règle avant le début de la période pour éviter que l'argent restant devienne simplement une dépense imprévue.
Le report permet d'absorber les variations
Les dépenses alimentaires ne sont pas identiques chaque semaine.
Une semaine peut nécessiter seulement des légumes, du pain et des produits laitiers.
La suivante peut nécessiter en même temps de l'huile, du riz, du café et plusieurs produits de base.
Reporter l'argent non utilisé permet d'absorber ces différences.
| Semaine | Budget disponible | Dépensé | Reste |
|---|---|---|---|
| 1 | 80 € | 68 € | 12 € |
| 2 | 92 € | 84 € | 8 € |
| 3 | 88 € | 73 € | 15 € |
| 4 | 95 € | 91 € | 4 € |
Le budget global n'augmente pas : la flexibilité provient uniquement des sommes économisées auparavant.
Adapter les enveloppes à votre rythme d'achat
Si vous faites vos courses une fois par semaine, les enveloppes hebdomadaires sont simples.
Si vous faites une grosse commande mensuelle puis plusieurs petits achats de produits frais, une autre répartition peut être préférable.
Avec 450 € :
- 220 € pour le gros réapprovisionnement ;
- 50 € semaine 1 ;
- 50 € semaine 2 ;
- 50 € semaine 3 ;
- 50 € semaine 4 ;
- 30 € de réserve.
Total :
220 + 50 + 50 + 50 + 50 + 30 = 450 €
Il s'agit toujours de la méthode des enveloppes.
Créer une réserve pour les achats irréguliers
Certains produits ne sont pas achetés chaque semaine :
- huile ;
- épices ;
- café ;
- gros sacs de riz ;
- farine ;
- produits surgelés.
Une petite réserve évite qu'un seul réapprovisionnement absorbe toute l'enveloppe hebdomadaire.
Avec un budget mensuel de 500 €, vous pourriez par exemple réserver :
- 450 € aux courses habituelles ;
- 50 € aux produits de stock.
Achat et consommation sont deux choses différentes
Le budget des courses suit les sorties d'argent.
Il ne représente pas nécessairement le coût des aliments réellement consommés pendant la même semaine.
Si vous achetez 30 € de riz, d'huile et de conserves destinés à plusieurs mois, les 30 € sont retirés de l'enveloppe immédiatement.
C'est logique, car l'objectif est de contrôler le flux d'argent.
Le calcul du coût d'une recette fonctionne différemment : il attribue généralement seulement le coût de la quantité réellement utilisée.
Utiliser les promotions sans dépasser le budget
Une promotion n'est intéressante que si le produit sera réellement utilisé et si l'achat reste compatible avec le budget.
Une bouteille d'huile coûte habituellement 9 € mais passe à 6 €.
Deux bouteilles coûtent 12 €.
L'achat peut être intéressant si :
- vous utilisez régulièrement cette huile ;
- elle peut être stockée correctement ;
- l'enveloppe contient suffisamment d'argent ;
- l'achat ne vous empêche pas d'acheter des aliments nécessaires.
Une promotion ne crée pas de budget supplémentaire.
Les 12 € quittent quand même l'enveloppe.
Que faire si l'enveloppe est vide ?
Une enveloppe vide fournit une information utile.
Cherchez d'abord la raison.
Possibilités :
- budget initial trop faible ;
- hausse des prix ;
- trop d'achats non prévus ;
- plusieurs produits de stock achetés simultanément ;
- invités ou événement exceptionnel ;
- produits ménagers inclus dans la mauvaise catégorie.
La réponse dépend de la cause.
Si le budget était réaliste mais que les achats impulsifs étaient importants, modifiez la manière de faire les courses.
Si le foyer ne parvient régulièrement pas à acheter suffisamment de nourriture malgré des choix raisonnables, le budget lui-même doit peut-être être augmenté.
Ne pas sacrifier les besoins essentiels pour respecter un chiffre arbitraire
Un budget est un outil de planification.
Il ne doit pas pousser à réduire excessivement une alimentation adéquate.
Si l'enveloppe se vide régulièrement malgré des achats raisonnables, vérifiez si la limite est adaptée aux besoins du foyer et aux prix réels.
L'objectif est de maîtriser les dépenses, pas d'obtenir le montant alimentaire le plus bas possible à tout prix.
Construire la liste à partir du solde
Avant les courses, vérifiez :
- le montant restant ;
- le nombre de jours ou de courses avant le prochain reset ;
- les aliments déjà disponibles à la maison.
Construisez ensuite la liste.
S'il reste 65 € pour la semaine, commencez par les repas prévus puis estimez les ingrédients nécessaires.
Si la première version de la liste atteint 78 €, vous pouvez modifier certains produits avant d'arriver au magasin.
Estimer les prix à l'avance
Les estimations n'ont pas besoin d'être parfaites.
Exemple :
- légumes : 15 € ;
- fruits : 8 € ;
- produits laitiers : 10 € ;
- œufs : 4 € ;
- poulet : 12 € ;
- haricots et céréales : 8 € ;
- pain : 4 € ;
- produits flexibles : 6 €.
Total estimé :
67 €
Si l'enveloppe contient 60 €, vous savez déjà qu'environ 7 € doivent être supprimés ou remplacés.
Garder les tickets de caisse
L'argent liquide montre ce qu'il reste.
Les tickets expliquent où l'argent est parti.
Gardez-les au moins jusqu'à la fin de la période.
Vous pouvez ensuite regrouper grossièrement les dépenses :
- sources de protéines ;
- fruits et légumes ;
- produits laitiers ;
- féculents et produits de base ;
- snacks ;
- boissons ;
- produits ménagers éventuellement inclus par erreur.
Il n'est pas nécessaire de construire un système comptable complexe.
L'objectif est d'identifier les principales sources de dépenses.
Utiliser la méthode sans espèces
Le principe peut être entièrement numérique.
Vous pouvez utiliser :
- un sous-compte bancaire ;
- une carte prépayée ;
- une catégorie dans une application budgétaire ;
- un simple tableau avec le solde restant.
Exemple :
Solde initial :
400 €
Après 72 € de courses :
328 €
Après 46 € supplémentaires :
282 €
La règle reste identique : toutes les courses sont déduites du montant réservé.
Combiner espèces et carte
Les commandes de courses en ligne nécessitent souvent une carte.
Un système hybride fonctionne si toutes les dépenses sont déduites de la même enveloppe virtuelle.
Exemple :
Budget initial : 350 €.
Courses payées en espèces : 55 €.
Reste : 295 €.
Commande en ligne : 80 €.
Nouveau solde :
295 € − 80 € = 215 €
Le moyen de paiement change, mais le budget reste unique.
Éviter d'emprunter constamment aux autres catégories
Si l'enveloppe des courses est vide et que vous prenez systématiquement de l'argent dans les loisirs, le transport ou l'épargne, la limite n'a plus beaucoup de sens.
Des ajustements occasionnels sont normaux.
Des transferts répétés indiquent souvent que :
- le budget alimentaire est trop bas ;
- une autre catégorie est trop généreuse ;
- les habitudes d'achat ne correspondent pas au plan.
Utilisez cette information lors du prochain budget.
Gérer une première semaine coûteuse
Supposons que le budget mensuel soit de 480 €.
La première semaine coûte 160 € à cause d'un réapprovisionnement important.
Il reste :
480 € − 160 € = 320 €
S'il reste quatre périodes de courses :
320 € ÷ 4 = 80 € par semaine
La première semaine n'a pas nécessairement « échoué ».
Le reste du budget peut simplement être recalculé.
Gérer des invités imprévus
Vous disposez de 90 € pour la semaine et des invités ajoutent environ 25 € de dépenses.
Vous pouvez décider consciemment de :
- prendre 25 € dans la réserve alimentaire ;
- réduire certaines dépenses flexibles plus tard ;
- augmenter le budget avec une autre catégorie.
L'essentiel est d'enregistrer le changement.
Les exceptions ne posent pas de problème lorsqu'elles restent visibles.
Les restaurants doivent-ils être inclus ?
Il est généralement plus clair de séparer les courses des restaurants et des plats à emporter.
Ces dépenses fonctionnent différemment et peuvent rapidement absorber l'enveloppe alimentaire.
Un foyer peut néanmoins choisir un budget unique pour toute l'alimentation.
Il suffit de définir cette règle à l'avance.
Exemple pour une personne
Une personne dispose de 240 € pour quatre semaines.
Elle prépare :
- Semaine 1 : 60 € ;
- Semaine 2 : 60 € ;
- Semaine 3 : 60 € ;
- Semaine 4 : 60 €.
La première semaine coûte 52 €.
Les 8 € restants sont reportés.
La deuxième semaine commence donc avec 68 €.
Si 63 € sont dépensés, il reste 5 €.
La troisième semaine commence avec 65 €.
Le système augmente la flexibilité sans augmenter le budget initial de 240 €.
Exemple pour une famille
Une famille fixe une limite mensuelle de 700 €.
Répartition :
- 150 € pour le réapprovisionnement du garde-manger et du congélateur ;
- 125 € semaine 1 ;
- 125 € semaine 2 ;
- 125 € semaine 3 ;
- 125 € semaine 4 ;
- 50 € de réserve.
Total :
700 €
Si le réapprovisionnement ne coûte que 130 €, les 20 € restants peuvent rejoindre la réserve.
Si la troisième semaine coûte ensuite 140 €, 15 € peuvent être prélevés dans cette réserve sans modifier la limite mensuelle.
Quand réinitialiser l'enveloppe ?
Choisissez un moment constant.
Par exemple :
- le premier jour du mois ;
- le jour de paie ;
- chaque lundi ;
- toutes les deux semaines.
Pour un foyer dont les revenus n'arrivent pas au début du mois, un cycle basé sur le jour de paie peut être plus pratique.
Le calendrier doit correspondre au véritable flux d'argent.
Faire le bilan après chaque période
À la fin, notez :
- budget de départ ;
- dépenses totales ;
- montant restant ;
- dépenses inhabituelles ;
- nombre de sessions de courses ;
- facilité ou difficulté à couvrir les aliments essentiels.
Exemple :
- budget : 450 € ;
- dépensé : 438 € ;
- reste : 12 €.
Cela ne signifie pas automatiquement que le budget suivant doit être réduit à 438 €.
Un seul mois ne suffit pas pour établir une moyenne fiable.
Observez plusieurs cycles.
Quand cette méthode est-elle particulièrement utile ?
La méthode des enveloppes peut être intéressante lorsque :
- les dépenses au supermarché dépassent souvent le plan ;
- de nombreux petits achats passent inaperçus ;
- une limite hebdomadaire claire est utile ;
- les courses entrent en concurrence avec d'autres dépenses du foyer ;
- une limite visible aide à contrôler les achats.
Une enveloppe physique peut être moins pratique lorsque plusieurs personnes font les courses indépendamment.
Une enveloppe numérique commune peut alors appliquer le même principe.
Un système simple pour commencer
Pour tester la méthode sans complexité :
- choisissez un budget réaliste pour quatre semaines ;
- réservez 10 % comme marge ;
- répartissez les 90 % restants entre les semaines de courses ;
- reportez l'argent non dépensé ;
- compensez les dépassements sur les périodes suivantes ;
- faites le bilan après quatre semaines.
Avec un budget de 400 € :
Réserve :
400 € × 10 % = 40 €
Budget courant :
400 € − 40 € = 360 €
Sur quatre semaines :
360 € ÷ 4 = 90 € par semaine
Vous disposez donc de quatre limites hebdomadaires de 90 € et d'une réserve de 40 €.
La méthode des enveloppes fonctionne parce qu'elle transforme un objectif mensuel abstrait en un solde visible.
Il n'est pas nécessaire de dépenser exactement la même somme chaque semaine. L'essentiel est de savoir combien d'argent reste réellement pour les courses, de corriger le rythme avant d'épuiser le budget et de reporter les économies comme les dépassements au lieu de recommencer chaque semaine comme si les achats précédents n'avaient jamais existé.