
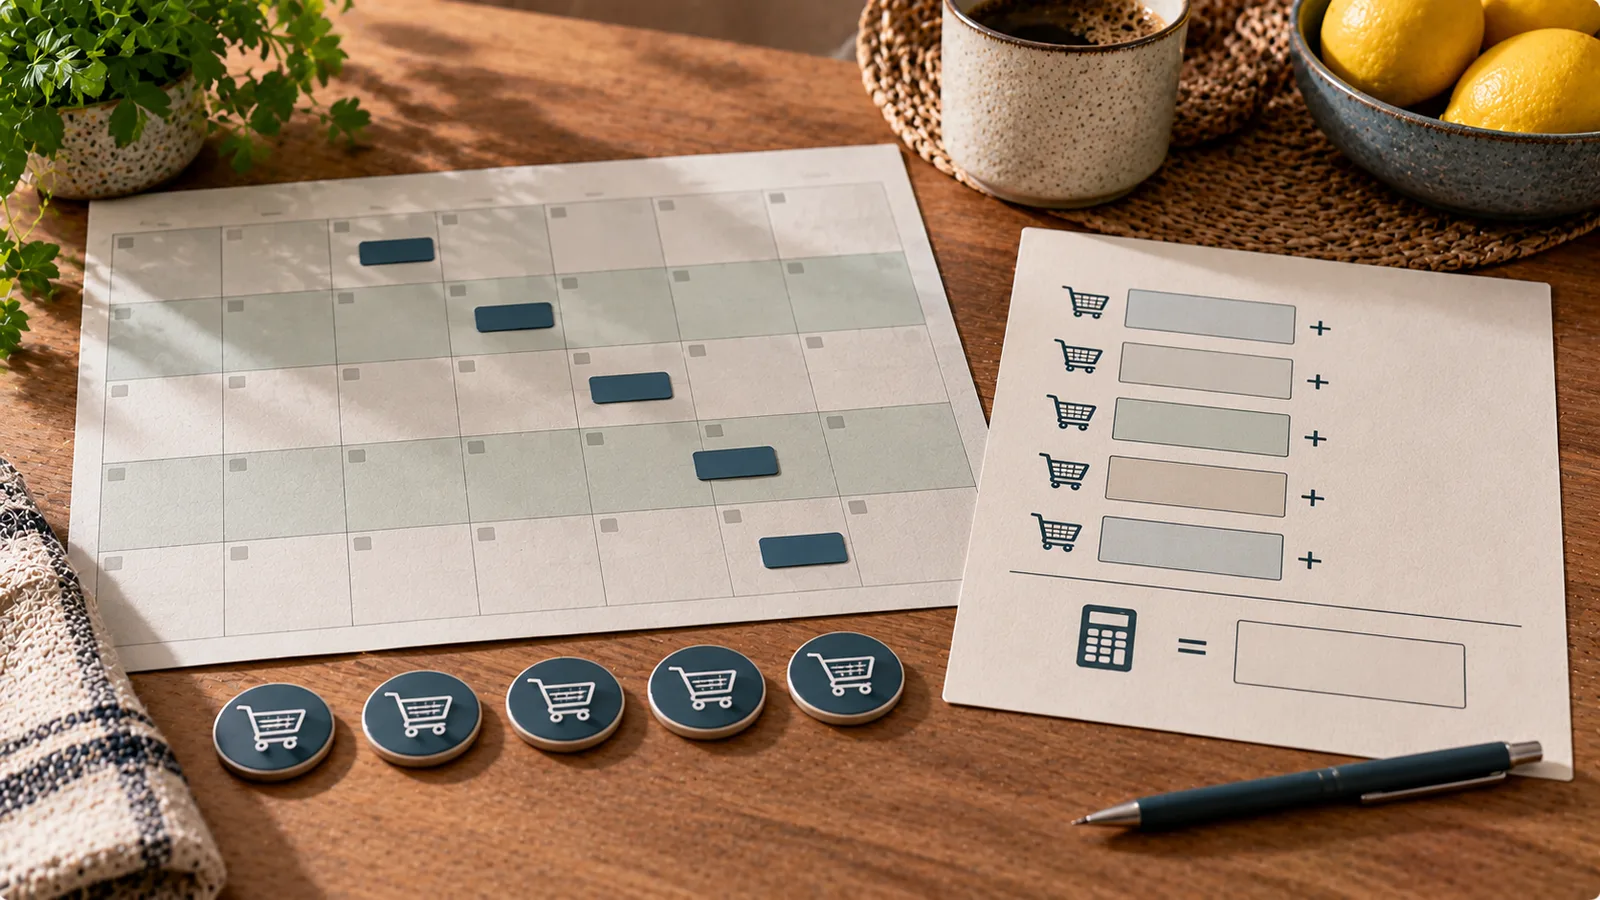
Un budget de courses peut fonctionner parfaitement pendant un mois puis sembler soudainement insuffisant le mois suivant, même si vos habitudes alimentaires et les prix n'ont presque pas changé.
Une raison fréquente est simple :
la période budgétaire comporte cinq cycles de courses au lieu de quatre.
Si vous dépensez normalement 100 € par semaine, quatre semaines coûtent :
100 € × 4 = 400 €
Cinq semaines coûtent :
100 € × 5 = 500 €
Cela ne signifie pas nécessairement que vous avez trop dépensé.
Le calendrier a simplement ajouté un cycle de courses.
Pourquoi quatre semaines par mois sous-estiment le budget annuel
Une année compte 52 semaines.
Mais :
12 mois × 4 semaines = 48 semaines
Un budget fondé systématiquement sur quatre semaines par mois oublie donc quatre semaines chaque année.
Avec 100 € par semaine :
Estimation mensuelle :
100 € × 4 = 400 €
Budget annuel correspondant :
400 € × 12 = 4 800 €
Mais 52 semaines à 100 € coûtent :
100 € × 52 = 5 200 €
Différence :
5 200 € − 4 800 € = 400 €
Il manque l'équivalent de quatre budgets hebdomadaires.
Un mois moyen représente environ 4,33 semaines
Une conversion plus utile est :
52 semaines ÷ 12 mois = 4,33 semaines par mois
Avec un budget de 100 € par semaine :
100 € × 52 ÷ 12 = 433,33 €
Le besoin mensuel moyen est donc d'environ :
433 €
et non 400 €.
Vous n'avez pas besoin de dépenser exactement 433 € chaque mois.
Il s'agit simplement d'une meilleure moyenne mensuelle pour un rythme de 100 € par semaine.
Convertir un budget hebdomadaire en budget mensuel
Formule :
Budget mensuel moyen = budget hebdomadaire × 52 ÷ 12
Exemples :
| Budget hebdomadaire | Équivalent mensuel moyen |
|---|---|
| 50 € | 216,67 € |
| 60 € | 260,00 € |
| 70 € | 303,33 € |
| 80 € | 346,67 € |
| 90 € | 390,00 € |
| 100 € | 433,33 € |
| 120 € | 520,00 € |
| 150 € | 650,00 € |
Cette méthode intègre automatiquement les semaines supplémentaires de l'année.
Convertir un budget mensuel en budget hebdomadaire
Si votre budget mensuel est fixe :
Budget hebdomadaire = budget mensuel × 12 ÷ 52
Pour 400 € par mois :
400 € × 12 ÷ 52 = 92,31 €
Votre moyenne hebdomadaire durable est donc d'environ :
92 €
et non 100 €.
Pour 500 € par mois :
500 € × 12 ÷ 52 = 115,38 €
La moyenne hebdomadaire est donc d'environ :
115 €
Qu'est-ce qu'un mois de cinq semaines pour les courses ?
Cette expression peut désigner plusieurs situations.
Vous faites peut-être les courses chaque samedi et rencontrez cinq samedis avant la prochaine remise à zéro du budget.
Vous êtes peut-être payé mensuellement mais devez financer cinq courses habituelles avant le prochain salaire.
Ou votre application budgétaire fonctionne par mois civil alors que vos courses suivent des cycles de sept jours.
La question importante n'est donc pas de savoir si le mois contient techniquement cinq semaines complètes.
Demandez plutôt :
Combien de cycles de courses habituels cette allocation doit-elle financer ?
Si la réponse est cinq, il faut financer cinq cycles.
Exemple avec 100 € par semaine
Budget hebdomadaire :
100 €
Quatre courses :
4 × 100 € = 400 €
Cinq courses :
5 × 100 € = 500 €
Avec seulement 400 €, le problème apparaît lors de la dernière semaine.
Après quatre courses, le budget est épuisé alors qu'une autre période reste à financer.
Méthode 1 : budgéter réellement par semaine
La solution la plus directe consiste à ne pas forcer un budget hebdomadaire dans des mois identiques.
Avec 100 € par semaine :
Une période de quatre courses reçoit :
400 €
Une période de cinq courses reçoit :
500 €
Cette méthode fonctionne bien si vos revenus permettent d'absorber les variations du montant mensuel.
L'inconvénient est que vos rapports mensuels peuvent varier même si vos habitudes restent parfaitement stables.
Méthode 2 : utiliser une moyenne mensuelle
Si vous préférez allouer la même somme chaque mois, transformez votre budget hebdomadaire en budget annuel.
Avec 100 € par semaine :
Budget annuel :
100 € × 52 = 5 200 €
Moyenne mensuelle :
5 200 € ÷ 12 = 433,33 €
Vous pouvez donc allouer environ 433 € chaque mois.
Lors d'un mois comportant seulement quatre courses, une partie reste disponible.
Cette somme finance ensuite les périodes comportant une course supplémentaire.
Exemple de report
Vous allouez 433 €.
Vous effectuez quatre courses totalisant :
400 €
Il reste :
433 € − 400 € = 33 €
Ne considérez pas automatiquement ces 33 € comme de l'argent libre.
Laissez-les dans la catégorie courses.
Plusieurs petits reports permettent de financer les semaines supplémentaires.
Méthode 3 : créer une réserve pour la cinquième semaine
Vous pouvez conserver votre budget habituel de quatre semaines et créer une réserve distincte.
Supposons :
Budget habituel :
400 € pour quatre semaines
Montant annuel manquant :
environ 400 €
Contribution mensuelle :
400 € ÷ 12 = 33,33 €
Vous pouvez donc prévoir :
- 400 € pour les courses normales;
- environ 33 € pour la réserve des semaines supplémentaires.
Total :
environ 433 € par mois
Mathématiquement, cette méthode est presque identique à la moyenne mensuelle. La réserve séparée rend simplement son objectif plus visible.
Exemple avec 80 € par semaine
Budget hebdomadaire :
80 €
Budget annuel :
80 € × 52 = 4 160 €
Moyenne mensuelle :
4 160 € ÷ 12 = 346,67 €
Un calcul sur quatre semaines donnerait seulement :
80 € × 4 = 320 €
Différence mensuelle :
346,67 € − 320 € = 26,67 €
Ces 26,67 € financent progressivement les semaines supplémentaires.
Une période de cinq courses nécessite :
80 € × 5 = 400 €
Exemple familial avec 150 € par semaine
Budget hebdomadaire :
150 €
Quatre semaines :
600 €
Cinq semaines :
750 €
Budget annuel :
150 € × 52 = 7 800 €
Moyenne mensuelle :
7 800 € ÷ 12 = 650 €
Si le foyer ne prévoit que 600 € chaque mois, le budget annuel manque de :
7 800 € − 7 200 € = 600 €
Soit exactement quatre semaines à 150 €.
Ne divisez pas simplement un budget mensuel par quatre
Supposons que votre budget mensuel soit de 500 €.
Division par quatre :
500 € ÷ 4 = 125 €
Mais 125 € dépensés pendant 52 semaines représentent :
125 € × 52 = 6 500 € par an
Votre budget de 500 € par mois ne fournit que :
500 € × 12 = 6 000 € par an
La moyenne hebdomadaire correcte est donc :
6 000 € ÷ 52 = 115,38 €
Cette différence devient particulièrement visible lorsqu'une cinquième semaine arrive.
Tableau pour un budget mensuel fixe
Formule :
Budget mensuel × 12 ÷ 52 = moyenne hebdomadaire
| Budget mensuel | Moyenne hebdomadaire |
|---|---|
| 250 € | 57,69 € |
| 300 € | 69,23 € |
| 350 € | 80,77 € |
| 400 € | 92,31 € |
| 450 € | 103,85 € |
| 500 € | 115,38 € |
| 600 € | 138,46 € |
| 700 € | 161,54 € |
Ce sont des moyennes, pas des plafonds obligatoires identiques chaque semaine.
Si la cinquième semaine est déjà là
Si vous ne l'avez pas anticipée, il n'est pas nécessaire de supprimer des achats alimentaires essentiels.
Commencez par calculer ce qu'il reste.
Exemple :
Budget mensuel :
450 €
Dépenses après quatre cycles :
390 €
Reste :
60 €
Une semaine doit encore être couverte.
Au lieu de reproduire une course habituelle de 100 €, construisez la semaine autour des 60 € restants et des aliments déjà disponibles.
Faites l'inventaire avant la dernière course
Vérifiez :
Féculents et céréales
- riz;
- pâtes;
- avoine;
- pommes de terre;
- pain congelé.
Sources de protéines
- haricots;
- lentilles;
- œufs;
- poisson en conserve;
- viande ou poisson congelé;
- tofu.
Légumes
- légumes surgelés;
- oignons;
- carottes;
- tomates en conserve;
- légumes frais à consommer rapidement.
Autres produits
- yaourt;
- fromage;
- sauces;
- huile;
- épices.
L'objectif n'est pas de créer une semaine artificiellement restrictive.
Il s'agit d'éviter d'acheter en double ce qui se trouve déjà chez vous.
Achetez uniquement les éléments manquants
Supposons que vous ayez déjà :
- 500 g de riz;
- 400 g de pâtes;
- deux boîtes de haricots;
- six œufs;
- des légumes surgelés;
- de l'avoine.
Vous devrez peut-être seulement acheter :
- du lait ou du yaourt;
- des fruits;
- du pain;
- quelques légumes;
- une ou deux autres sources de protéines.
La dernière course peut ainsi coûter moins cher sans rendre les repas incomplets.
Une cinquième semaine ne signifie pas acheter cinq semaines d'avance
Prévoir une semaine supplémentaire ne signifie pas remplir le réfrigérateur dès la première course.
Cela peut entraîner :
- manque de place;
- aliments périmés;
- pression sur la trésorerie;
- gaspillage.
Le budget doit couvrir cinq cycles.
Les aliments peuvent toujours être achetés au rythme habituel.
Distinguez achat et consommation
Une grosse facture ne signifie pas nécessairement que vous avez mangé davantage cette semaine-là.
Vous pouvez acheter en promotion :
- un grand sac de riz;
- plusieurs conserves;
- de l'huile;
- des légumes surgelés.
La dépense est immédiate, mais ces produits seront consommés sur plusieurs semaines.
Pour analyser votre budget, regardez donc une période suffisamment longue.
Reportez l'argent non dépensé
Une remise à zéro stricte à la fin de chaque mois peut créer le problème.
Exemple :
Allocation :
433 €
Dépenses :
397 €
Reste :
36 €
Si vous retirez ces 36 € de la catégorie courses, vous supprimez une partie de la réserve destinée aux futures semaines supplémentaires.
Laissez plutôt cette somme disponible.
Traitez séparément la hausse des prix
Une cinquième semaine et l'inflation alimentaire sont deux phénomènes différents.
Supposons que votre ancien budget hebdomadaire était :
90 €
Vos courses habituelles coûtent maintenant plutôt :
100 €
Commencez par mettre à jour le budget hebdomadaire réel.
Ancienne moyenne mensuelle :
90 € × 52 ÷ 12 = 390 €
Nouvelle moyenne :
100 € × 52 ÷ 12 = 433,33 €
Essayer de rendre la cinquième semaine extrêmement bon marché peut masquer le fait que le budget de base est lui-même devenu insuffisant.
Définissez ce qui appartient aux courses
Décidez si la catégorie comprend :
- nourriture;
- boissons;
- papier toilette;
- produits ménagers;
- liquide vaisselle;
- produits d'hygiène.
Il n'existe pas une seule organisation correcte.
L'important est d'utiliser la même définition chaque mois.
Cinq semaines ne nécessitent pas cinq dépenses identiques
Avec une allocation de 500 € :
Semaine 1 : 120 €
Semaine 2 : 90 €
Semaine 3 : 105 €
Semaine 4 : 85 €
Semaine 5 : 100 €
Total :
500 €
Il n'est pas nécessaire de dépenser exactement 100 € chaque semaine.
Le total de la période est plus important.
Calculez le budget restant par semaine
Utilisez :
Argent restant ÷ nombre de semaines restantes
Exemple :
Reste :
210 €
Trois semaines restantes :
210 € ÷ 3 = 70 € par semaine
Ce calcul montre immédiatement si votre rythme actuel est compatible avec le budget.
Exemple après une première semaine coûteuse
Budget pour cinq semaines :
500 €
Semaine 1 :
140 €
Reste :
360 €
Quatre semaines restantes.
Moyenne disponible :
360 € ÷ 4 = 90 €
Il n'est pas forcément nécessaire de réduire brutalement la prochaine course.
Les quatre semaines suivantes doivent simplement rester autour de 90 € en moyenne.
Exemple après deux semaines
Budget initial :
500 €
Semaine 1 :
110 €
Semaine 2 :
125 €
Total dépensé :
235 €
Reste :
265 €
Trois semaines restantes.
Moyenne disponible :
265 € ÷ 3 = 88,33 €
Vous disposez ainsi d'un repère concret pour la suite.
Gardez une petite marge
Même un budget correctement calculé sur 52 semaines ne peut pas prévoir toutes les dépenses.
Une petite réserve peut aider en cas de :
- visiteurs;
- hausse de prix;
- aliments perdus ou abîmés;
- achat ponctuel d'un produit de base en grande quantité;
- changement d'emploi du temps.
Si votre moyenne calculée est de 433 €, vous pouvez par exemple prévoir 450 € si votre situation financière le permet.
Les 17 € supplémentaires constituent une marge, pas une obligation.
Une marge n'est pas un objectif de dépense
Si votre budget permet 450 €, vous n'avez pas besoin de dépenser 450 €.
Si vos courses coûtent 412 €, les:
450 € − 412 € = 38 €
restants peuvent rester dans la réserve.
Un budget est un outil de planification, pas une consigne de tout dépenser.
Le jour de paie peut être plus important que le mois civil
Si vous êtes payé le 25 de chaque mois, votre période pratique peut aller :
du 25 au 24
Comptez le nombre de courses habituelles entre deux paiements.
S'il y en a cinq, l'allocation doit financer cinq courses.
Cette approche peut être plus utile que de compter les samedis d'un mois civil.
Si vous êtes payé toutes les quatre semaines
Un cycle de paie de quatre semaines fonctionne différemment.
Une année contient environ :
52 ÷ 4 = 13
périodes de quatre semaines.
Si votre revenu arrive toutes les quatre semaines, un budget de courses sur quatre semaines peut naturellement correspondre au cycle de revenu.
Le transformer artificiellement en douze mois civils peut compliquer inutilement le système.
Une méthode annuelle simple
Si vos dépenses alimentaires sont relativement stables, partez d'un montant hebdomadaire réaliste.
Exemple :
Courses normales :
90 € par semaine
Budget annuel :
90 € × 52 = 4 680 €
Moyenne mensuelle :
4 680 € ÷ 12 = 390 €
Vous pouvez allouer 390 € chaque mois et laisser les sommes non dépensées se reporter.
Les périodes comportant une course supplémentaire sont alors déjà financées.
Si vous connaissez déjà vos dépenses annuelles
Vous pouvez faire le calcul dans l'autre sens.
Supposons que vos courses de l'année précédente aient coûté :
6 240 €
Moyenne mensuelle :
6 240 € ÷ 12 = 520 €
Moyenne hebdomadaire :
6 240 € ÷ 52 = 120 €
Ces chiffres fournissent une base réaliste pour le prochain budget.
Ajustez ensuite selon :
- le nombre de personnes du foyer;
- les prix;
- les changements alimentaires;
- le nombre de repas pris à domicile.
Système simple pour gérer les cinq semaines
Pour une méthode facile à maintenir :
- estimez vos dépenses hebdomadaires réalistes;
- multipliez-les par 52;
- divisez le résultat par 12;
- allouez cette somme aux courses chaque mois;
- reportez l'argent non dépensé;
- continuez à faire vos courses au rythme habituel;
- pendant les périodes coûteuses, comparez l'argent restant au nombre de semaines restantes.
Exemple :
Budget hebdomadaire :
100 €
Budget annuel :
5 200 €
Allocation mensuelle :
environ 433 €
Ces 433 € intègrent les semaines supplémentaires que l'hypothèse de quatre semaines à 400 € oublie.
Formules rapides
Si vous raisonnez en budget hebdomadaire :
Budget hebdomadaire × 52 ÷ 12 = budget mensuel moyen
Si vous raisonnez en budget mensuel :
Budget mensuel × 12 ÷ 52 = budget hebdomadaire moyen
Si une période particulière comporte cinq cycles de courses :
Budget hebdomadaire × 5 = montant nécessaire
L'idée essentielle est de ne pas considérer automatiquement chaque mois comme exactement quatre semaines.
Un mois plus coûteux parce qu'il contient cinq cycles de courses n'indique pas nécessairement un dépassement. Il s'agit souvent d'un simple effet de calendrier que l'on peut anticiper avec une conversion cohérente entre budget hebdomadaire, mensuel et annuel.