
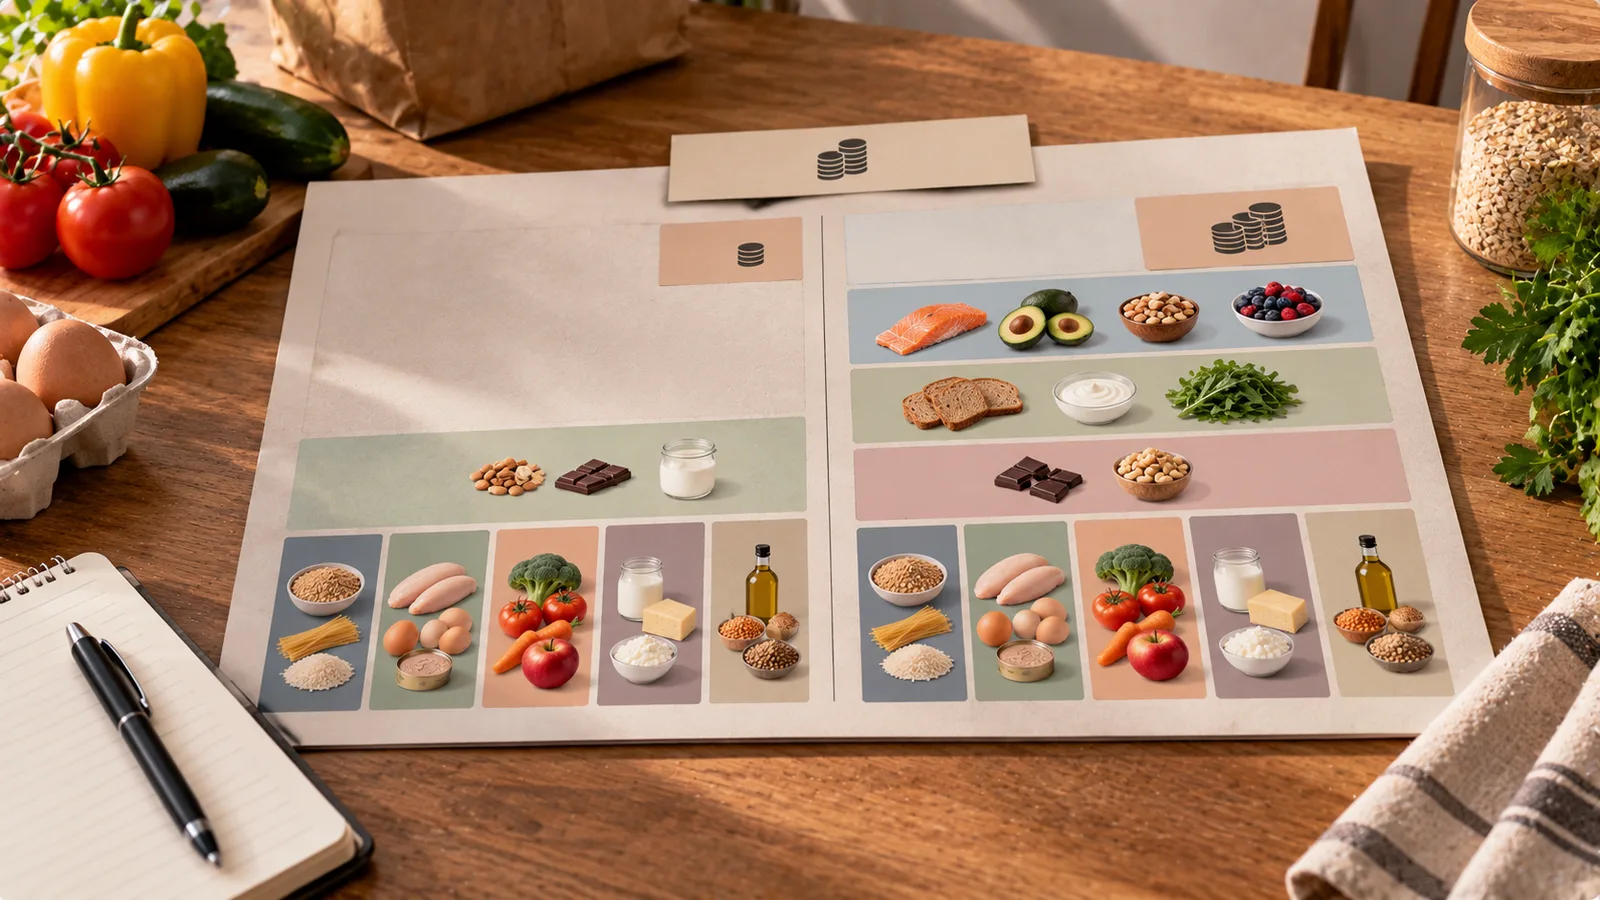
Un budget alimentaire fixe est relativement simple lorsque les revenus sont prévisibles. Lorsque le montant reçu change chaque mois, un chiffre rigide devient beaucoup moins pratique.
C'est notamment le cas des indépendants, freelances, personnes rémunérées selon leurs heures, commissions ou saisons.
La solution n'est pas nécessairement de reconstruire tout le budget chaque mois.
Une approche plus stable consiste à séparer les dépenses alimentaires en trois niveaux :
- un budget essentiel ;
- une part flexible ;
- une réserve pour les mois où les revenus sont plus faibles.
Commencer par le coût alimentaire réellement nécessaire
Avant d'adapter les courses aux revenus, estimez le montant minimum réaliste dont votre foyer a besoin pour manger normalement.
Il ne s'agit pas du montant théorique le plus bas possible.
Le budget doit permettre de préparer des repas ordinaires avec des aliments raisonnablement économiques.
Analysez plusieurs semaines ou plusieurs mois de dépenses et distinguez :
- aliments de base ;
- sources de protéines ;
- légumes et fruits ;
- produits laitiers ou alternatives ;
- pain, céréales et pommes de terre ;
- ingrédients de cuisine ;
- snacks et produits facultatifs ;
- produits ménagers et autres achats non alimentaires.
Si vos tickets de caisse contiennent aussi des produits d'entretien ou d'hygiène, retirez-les du calcul alimentaire.
Sinon, vous risquez de surestimer le coût réel de la nourriture.
Construire un panier essentiel
Le panier essentiel correspond aux aliments que vous continueriez à acheter pendant un mois financièrement plus difficile.
Il peut comprendre :
- flocons d'avoine ;
- riz ;
- pâtes ;
- pommes de terre ;
- pain ;
- œufs ;
- haricots et lentilles ;
- viande, poisson ou tofu à prix raisonnable ;
- lait ou alternatives ;
- yaourt ;
- légumes de saison ;
- légumes surgelés ;
- fruits ;
- huile ;
- sauces et assaisonnements de base.
Le contenu exact dépend du foyer.
L'objectif est de pouvoir préparer de vrais repas, et non de créer une liste d'aliments d'urgence difficile à suivre.
Exemple : déterminer le budget de base
Supposons que vos dépenses alimentaires des quatre derniers mois soient :
| Mois | Dépenses alimentaires |
|---|---|
| Mois 1 | 410 € |
| Mois 2 | 455 € |
| Mois 3 | 390 € |
| Mois 4 | 470 € |
Moyenne :
(410 + 455 + 390 + 470) ÷ 4 = 431,25 €
En examinant les tickets, vous constatez toutefois qu'environ 60 à 90 € par mois correspondent à des produits premium, des snacks supplémentaires et des aliments pratiques.
Votre budget alimentaire essentiel réaliste pourrait donc se situer autour de 350 à 370 € par mois.
Ce montant devient la première couche du budget.
Utiliser trois niveaux plutôt qu'un seul chiffre
Niveau 1 : alimentation essentielle
Exemple :
360 € par mois
C'est le montant que vous essayez de préserver même pendant un mois plus difficile.
Niveau 2 : dépenses alimentaires flexibles
Cette catégorie peut inclure :
- marques premium ;
- morceaux de viande plus coûteux ;
- ingrédients spécialisés ;
- desserts ;
- plats pratiques ;
- snacks supplémentaires ;
- boissons ;
- achats spontanés.
Exemple :
80 € par mois
Niveau 3 : réserve alimentaire
Pendant les mois plus favorables, vous mettez une partie de l'argent de côté pour les futures courses.
Exemple :
60 € lorsque les revenus le permettent
Exemple de structure mensuelle
| Élément | Montant |
|---|---|
| Courses essentielles | 360 € |
| Courses flexibles | 80 € |
| Versement dans la réserve | 60 € |
| Total affecté | 500 € |
Cela ne signifie pas qu'il faut absolument dépenser 440 € en nourriture.
Si les dépenses flexibles sont inférieures au budget, l'argent restant peut rester disponible ou renforcer la réserve.
Utiliser un revenu prudent pour les dépenses essentielles
Lorsque les revenus fluctuent, évitez de construire vos dépenses essentielles autour de votre meilleur mois.
Supposons les revenus nets suivants :
| Mois | Revenu |
|---|---|
| Mois 1 | 2 100 € |
| Mois 2 | 2 850 € |
| Mois 3 | 1 900 € |
| Mois 4 | 3 200 € |
| Mois 5 | 2 300 € |
La moyenne est :
(2100 + 2850 + 1900 + 3200 + 2300) ÷ 5 = 2 470 €
Mais 2 470 € peut encore être une base trop optimiste pour les dépenses essentielles puisque le revenu est déjà descendu à 1 900 €.
Une hypothèse plus prudente peut être préférable.
Ne pas automatiquement utiliser un pourcentage du revenu
Un pourcentage peut être utile pour une vue financière générale, mais les besoins alimentaires ne suivent pas exactement le revenu.
Si le revenu passe de 2 000 à 3 000 €, le foyer n'a pas besoin de 50 % de nourriture supplémentaire.
À l'inverse, si le revenu baisse fortement, il existe une limite pratique à la réduction possible des dépenses alimentaires.
Un panier essentiel est donc souvent plus utile qu'une règle comme :
« Je dépense toujours 15 % de mes revenus en courses. »
Exemple d'un mois à faible revenu
Budget normal :
- 360 € essentiels ;
- 80 € flexibles ;
- 60 € pour la réserve.
Pendant un mois plus faible :
| Élément | Mois normal | Mois faible |
|---|---|---|
| Courses essentielles | 360 € | 360 € |
| Courses flexibles | 80 € | 25 € |
| Versement réserve | 60 € | 0 € |
| Total | 500 € | 385 € |
Le panier essentiel est conservé.
L'ajustement vient principalement des achats flexibles et de la suspension temporaire du versement à la réserve.
Exemple d'un mois très faible
Supposons que même 385 € soient difficiles.
Vous avez auparavant constitué une réserve de 180 €.
Vous pourriez utiliser :
- 320 € provenant du revenu du mois ;
- 40 € provenant de la réserve.
Budget essentiel disponible :
360 €
La réserve remplit exactement son rôle.
L'utiliser pendant un mois réellement difficile n'est pas un échec budgétaire.
Exemple d'un mois à revenu élevé
Lorsque le revenu est nettement supérieur, il n'est pas nécessaire d'augmenter automatiquement les dépenses alimentaires.
Vous pouvez conserver :
- 360 € de courses essentielles ;
- 80 € de dépenses flexibles ;
et augmenter le versement dans la réserve de 60 à 150 €.
Total affecté :
360 + 80 + 150 = 590 €
Seulement 440 € sont destinés aux achats alimentaires actuels. Les 150 € restants renforcent les mois futurs.
Quelle taille pour la réserve ?
Il n'existe pas de montant universel.
Un premier objectif peut être de couvrir une partie ou la totalité d'un mois de courses essentielles.
Avec un budget essentiel de 360 € :
- premier objectif : 90 € ;
- objectif suivant : 180 € ;
- réserve plus solide : 360 €.
Avec des revenus très irréguliers, une réserve plus importante peut être utile.
Elle peut aussi faire partie d'un fonds d'urgence général plutôt que d'un compte séparé.
Transformer le budget mensuel en repère hebdomadaire
Un budget mensuel peut être difficile à contrôler si une grande partie est dépensée au début du mois.
Avec 360 € par mois, une division simple par quatre donne :
360 ÷ 4 = 90 € par semaine
Mais un mois ne contient pas exactement quatre semaines.
Pour obtenir un repère hebdomadaire moyen sur l'année :
360 × 12 ÷ 52 = environ 83 € par semaine
Garder un rythme de courses régulier
Des revenus irréguliers n'impliquent pas des courses irrégulières.
Vous pouvez par exemple prévoir :
- une course principale par semaine ;
- un petit complément pour les produits frais ;
- éviter les passages supplémentaires sauf nécessité.
Plusieurs petits achats peuvent augmenter les dépenses sans être immédiatement visibles.
Donner une limite à chaque course
Avec un objectif de 85 € par semaine :
- course principale : 70 € ;
- complément : 15 €.
Si la première course coûte 76 €, il ne reste que 9 € pour le complément.
Vous pouvez ainsi ajuster les achats avant la fin de la semaine.
Conserver une catégorie flexible
Un budget composé uniquement d'aliments essentiels peut être difficile à maintenir.
Avec 85 € par semaine, vous pourriez réserver :
- 70 € aux produits essentiels ;
- 15 € aux choix flexibles.
Ces 15 € peuvent servir à acheter :
- un dessert ;
- un snack préféré ;
- un ingrédient plus coûteux ;
- un produit pratique ;
- une spécialité.
En cas de baisse de revenu, cette partie est la première à pouvoir diminuer.
Profiter des bons mois pour stocker intelligemment
Acheter certains produits en quantité pendant un bon mois peut réduire des achats futurs.
Exemples :
- riz ;
- pâtes ;
- avoine ;
- haricots en conserve ;
- lentilles ;
- légumes surgelés ;
- viande ou poisson à congeler ;
- huile.
Mais une promotion ne garantit pas une économie.
Avant d'acheter en quantité, demandez-vous :
- Consommons-nous normalement ce produit ?
- Pouvons-nous le stocker correctement ?
- Sera-t-il utilisé avant de se dégrader ?
- Cet achat remplace-t-il réellement une dépense future ?
Sinon, la promotion peut simplement augmenter les dépenses du mois.
Distinguer trésorerie et consommation
Un achat en gros peut rendre un mois particulièrement coûteux même si les aliments seront consommés plus tard.
Exemple :
- riz : 22 € ;
- conserves de haricots : 18 € ;
- aliments surgelés : 35 €.
Total :
75 €
Les 75 € quittent immédiatement le compte et comptent donc pour la trésorerie.
Mais pour comprendre votre coût alimentaire habituel, distinguez :
- les aliments consommés pendant le mois ;
- les stocks achetés pour les mois suivants.
Modifier les repas avant de réduire simplement les quantités
Lorsque l'argent est plus limité, il est souvent plus pratique de modifier certains repas plutôt que d'acheter simplement moins de nourriture.
Des repas économiques peuvent inclure :
- soupe de lentilles ;
- chili aux haricots ;
- pâtes aux haricots et à la tomate ;
- plats à base d'œufs ;
- pommes de terre ;
- bowls de riz ;
- flocons d'avoine au petit-déjeuner.
L'objectif est de réduire le coût moyen par repas tout en conservant suffisamment de nourriture.
Exemple avec trois dîners
Dîners initialement prévus :
- saumon : 14 € ;
- bœuf : 13 € ;
- repas pratique : 16 €.
Total :
43 €
Alternatives :
- curry de lentilles : 7 € ;
- poulet et riz : 9 € ;
- pâtes aux haricots : 6 €.
Nouveau total :
22 €
Économie :
43 - 22 = 21 €
Quelques substitutions ciblées peuvent donc avoir un impact important.
Ne pas supprimer au hasard les aliments nutritifs
Réduire le budget ne signifie pas nécessairement supprimer d'abord les fruits, légumes ou sources de protéines.
Cherchez plutôt les dépenses qui peuvent diminuer avec moins d'impact sur l'ensemble de l'alimentation :
- snacks en double ;
- versions premium de produits simples ;
- boissons ;
- portions individuelles ;
- produits pratiques inutiles ;
- ingrédients achetés pour une seule recette puis jetés.
Une alimentation moins coûteuse peut rester variée.
Comparer le prix de la quantité réellement utilisée
Le plus grand emballage n'est pas toujours le plus économique.
Supposons :
- 500 g = 2,20 € ;
- 1 kg = 3,60 €.
Le kilo est moins cher à poids égal.
Mais si la moitié est régulièrement jetée, l'économie disparaît.
Le gaspillage compte particulièrement avec un revenu variable car remplacer les aliments jetés crée de nouvelles dépenses.
Utiliser les marques de distributeur de façon ciblée
Des alternatives moins coûteuses existent souvent pour :
- avoine ;
- riz ;
- pâtes ;
- tomates en conserve ;
- haricots ;
- farine ;
- légumes surgelés.
Il n'est pas nécessaire de remplacer tous vos produits préférés.
Commencez par ceux pour lesquels l'alternative moins chère convient tout aussi bien à votre foyer.
Surveiller les petits achats pratiques
De petits suppléments semblent insignifiants.
Mais :
3 € supplémentaires × 2 courses par semaine × 4 semaines = 24 € par mois
Avec 5 € :
5 × 2 × 4 = 40 € par mois
Contrôler la fréquence des courses peut donc être aussi important que comparer les prix.
Définir les règles avant de recevoir le revenu
Avec des revenus variables, les décisions deviennent facilement réactives.
Un bon mois peut encourager des dépenses supplémentaires. Un mauvais mois peut provoquer des coupes brutales.
Décidez à l'avance de ce qui se passe dans chaque situation.
Mois faible
- financer les courses essentielles ;
- réduire les dépenses flexibles ;
- suspendre le versement à la réserve ;
- utiliser intelligemment le stock existant.
Mois normal
- financer les courses essentielles ;
- conserver les dépenses flexibles normales ;
- alimenter la réserve.
Bon mois
- garder les dépenses alimentaires courantes proches du niveau normal ;
- augmenter le versement à la réserve ;
- éventuellement effectuer des achats en gros planifiés.
Exemple de système à trois niveaux
| Situation | Essentiel | Flexible | Réserve |
|---|---|---|---|
| Faible | 360 € | 20 € | 0 € |
| Normale | 360 € | 80 € | 60 € |
| Élevée | 360 € | 80 € | 150 € |
Les dépenses alimentaires courantes restent ainsi relativement stables, tandis que les bons mois renforcent la sécurité future.
Ces chiffres sont uniquement des exemples.
Lorsque les paiements arrivent à des dates irrégulières
Certaines personnes reçoivent non seulement des montants variables, mais aussi à des dates imprévisibles.
Dans ce cas, le budget mensuel peut être insuffisant.
À chaque paiement :
- identifiez les dépenses essentielles jusqu'au prochain paiement probable ;
- réservez l'argent nécessaire aux courses ;
- ne considérez pas tout le solde du compte comme disponible ;
- préservez une réserve lorsque cela est possible.
Si vous avez besoin d'environ 83 € de courses par semaine et que le prochain paiement peut arriver dans trois semaines :
83 × 3 = 249 €
Ces 249 € sont déjà engagés pour l'alimentation.
Utiliser des catégories même avec un seul compte bancaire
Vous n'avez pas besoin de plusieurs comptes.
Une feuille de calcul, une application ou une simple note peut distinguer :
- courses essentielles ;
- courses flexibles ;
- réserve alimentaire.
Si votre compte contient 1 500 €, mais que 360 € sont réservés aux courses, 900 € au logement et aux factures et 100 € au transport, les 1 500 € ne sont pas réellement disponibles pour des achats facultatifs.
Réviser le budget de base
Le budget essentiel n'est pas permanent.
Réévaluez-le lorsque :
- les prix alimentaires changent sensiblement ;
- la taille du foyer change ;
- les besoins alimentaires changent ;
- vous déménagez ;
- vos habitudes de courses évoluent durablement.
Si un objectif de 350 € nécessite régulièrement 390 € malgré une planification attentive, le problème peut être le budget lui-même.
Ne pas juger sur une seule semaine coûteuse
Une semaine peut inclure l'achat de :
- huile ;
- riz ;
- café ;
- produits surgelés ;
- autres aliments qui dureront longtemps.
La semaine suivante peut être beaucoup moins chère parce que ces produits sont déjà disponibles.
Évaluez donc le budget sur plusieurs semaines.
Routine mensuelle pratique
Au début de chaque période :
- estimez prudemment le revenu ;
- réservez le budget alimentaire essentiel ;
- définissez le montant flexible ;
- décidez si vous pouvez alimenter la réserve ;
- vérifiez les stocks du placard, du réfrigérateur et du congélateur ;
- planifiez les repas autour des aliments déjà disponibles ;
- définissez des limites hebdomadaires ;
- séparez les dépenses alimentaires des achats non alimentaires ;
- vérifiez le budget restant une fois par semaine.
Le processus reste ainsi stable même si le revenu ne l'est pas.
Exemple complet sur trois mois
Un foyer dispose de :
- budget essentiel : 360 € ;
- budget flexible normal : 80 € ;
- objectif de réserve : 360 €.
La réserve contient initialement 140 €.
Mois A : revenu élevé
Dépenses :
- essentielles : 355 € ;
- flexibles : 67 €.
Versement dans la réserve :
120 €
Nouvelle réserve :
140 + 120 = 260 €
Mois B : revenu normal
Dépenses :
- essentielles : 365 € ;
- flexibles : 70 €.
Versement :
60 €
Nouvelle réserve :
260 + 60 = 320 €
Mois C : revenu faible
Seulement 330 € sont facilement disponibles pour les courses.
Le foyer réduit les achats flexibles et retire 30 € de la réserve.
Budget essentiel disponible :
330 + 30 = 360 €
Réserve restante :
320 - 30 = 290 €
Le mois difficile ne nécessite donc pas de reconstruire tout le système alimentaire.
Si la réserve est utilisée chaque mois
Si vous devez retirer de l'argent de la réserve presque tous les mois, plusieurs explications sont possibles :
- le budget alimentaire essentiel est trop élevé par rapport au revenu actuel ;
- d'autres dépenses utilisent régulièrement l'argent prévu pour l'alimentation ;
- l'hypothèse de revenu du budget général est trop optimiste.
La réserve doit absorber les variations, pas financer durablement un déficit structurel.
Si les retraits dépassent constamment les versements, réexaminez l'ensemble du budget.
Que faire de l'argent non dépensé ?
Supposons que vous prévoyiez 440 € pour les courses courantes mais que vous n'en dépensiez que 405 €.
Les 35 € restants peuvent :
- renforcer la réserve ;
- être reportés à la période suivante ;
- être affectés à une autre priorité financière.
Un budget est une limite et un plan, pas une obligation de tout dépenser.
Garder le système suffisamment simple
Il n'est pas nécessaire de suivre chaque ingrédient au centime près.
Quatre chiffres peuvent suffire :
- budget alimentaire essentiel mensuel ;
- budget flexible ;
- montant actuel de la réserve ;
- dépenses alimentaires réelles.
Le meilleur système est celui que vous pouvez maintenir régulièrement.
La stratégie centrale
Avec des revenus variables, les dépenses alimentaires ne devraient pas automatiquement monter et descendre fortement avec chaque paiement.
Commencez par définir un budget essentiel réaliste.
Utilisez ensuite les dépenses flexibles comme variable d'ajustement et les bons mois pour constituer une réserve.
L'ordre de priorité peut être :
- protéger les courses essentielles ;
- réduire les achats alimentaires facultatifs si nécessaire ;
- suspendre les versements à la réserve pendant les mois faibles ;
- utiliser la réserve lorsqu'elle est réellement nécessaire ;
- la reconstituer pendant les mois plus favorables.
Ainsi, les revenus irréguliers ne vous obligent pas à recommencer votre budget alimentaire chaque mois : le système est déjà conçu pour absorber les variations.