
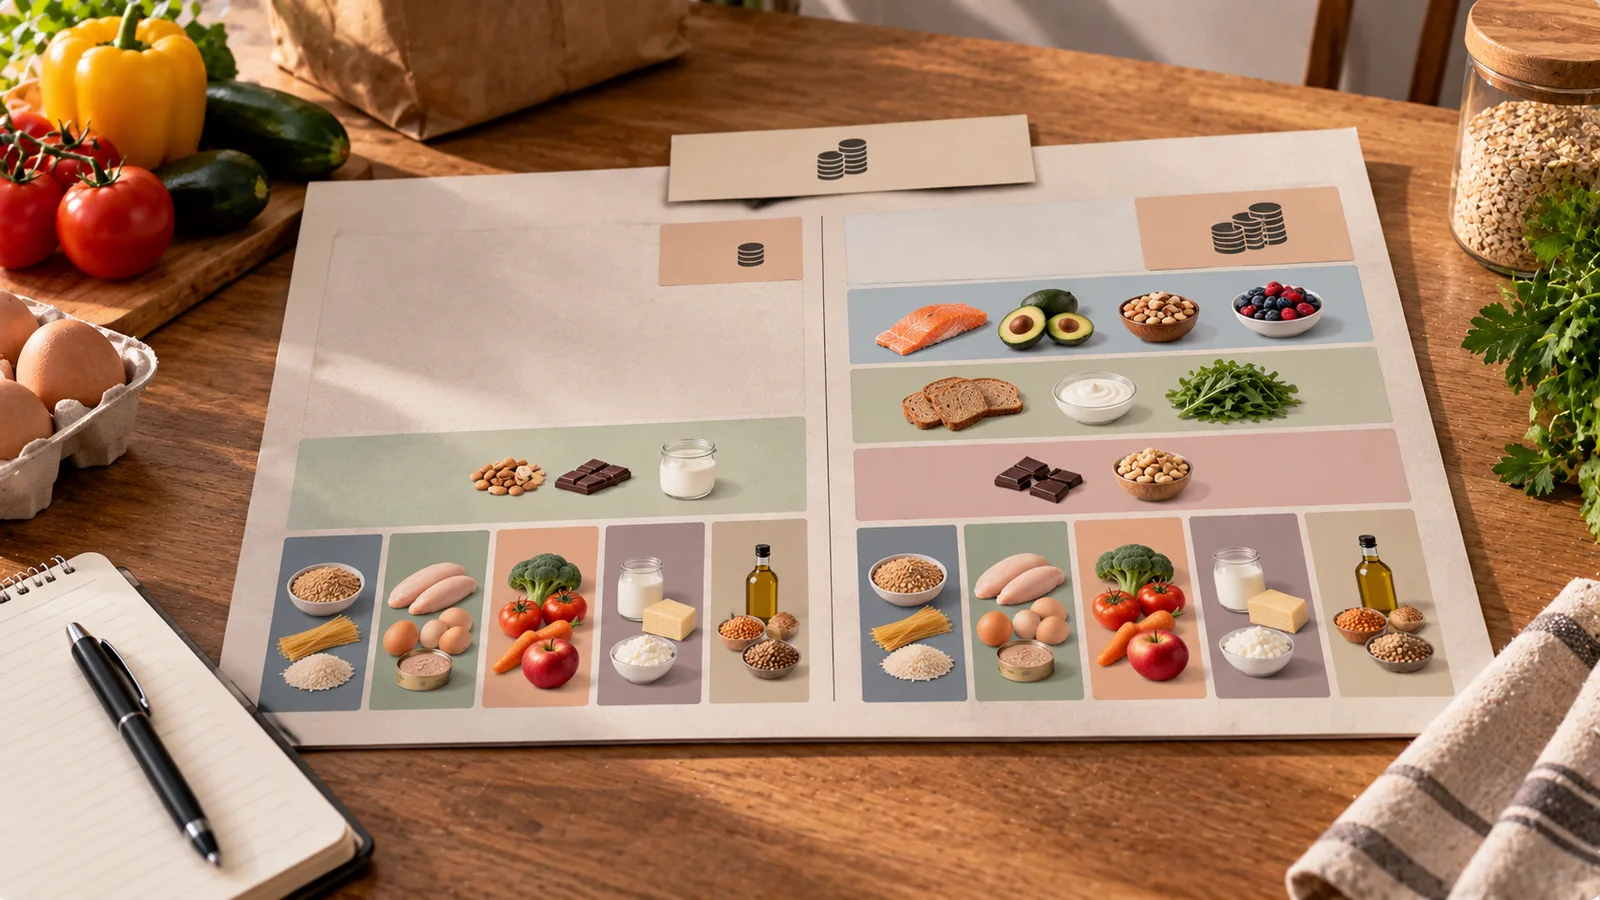
Ein festes Lebensmittelbudget ist relativ einfach, wenn jeden Monat ungefähr dasselbe Einkommen eingeht. Bei stark schwankendem Einkommen funktioniert ein einziger starrer Betrag oft deutlich schlechter.
Das betrifft zum Beispiel Selbstständige, Freelancer, Beschäftigte mit wechselnden Schichten oder Provisionen und Haushalte mit saisonalen Einnahmen.
Statt das Lebensmittelbudget jeden Monat vollständig neu zu erfinden, kannst du es in drei Ebenen aufteilen:
- einen notwendigen Grundbedarf;
- einen flexiblen Teil;
- einen Puffer für einkommensschwächere Monate.
Zuerst den tatsächlichen Grundbedarf bestimmen
Bevor du das Lebensmittelbudget an dein Einkommen anpasst, solltest du wissen, wie viel dein Haushalt für einen normalen und vernünftigen Lebensmitteleinkauf mindestens benötigt.
Gemeint ist nicht der theoretisch niedrigste Betrag, mit dem man irgendwie auskommen könnte.
Der Betrag sollte normale Mahlzeiten mit preisbewussten Lebensmitteln ermöglichen.
Sieh dir mehrere Wochen oder Monate deiner bisherigen Einkäufe an und trenne beispielsweise:
- Grundnahrungsmittel;
- Proteinquellen;
- Gemüse und Obst;
- Milchprodukte oder Alternativen;
- Brot, Getreide und Kartoffeln;
- Kochzutaten;
- Snacks und optionale Lebensmittel;
- Haushalts- und Non-Food-Produkte.
Wenn auf deinen Kassenbons auch Reinigungsmittel oder Körperpflegeprodukte stehen, solltest du diese herausrechnen.
Sonst erscheint dein eigentliches Lebensmittelbudget höher, als es tatsächlich ist.
Einen notwendigen Warenkorb definieren
Der notwendige Warenkorb enthält Lebensmittel, die du auch in einem schwächeren Einkommensmonat priorisieren würdest.
Dazu können gehören:
- Haferflocken;
- Reis;
- Pasta;
- Kartoffeln;
- Brot;
- Eier;
- Bohnen und Linsen;
- preiswerte Fleisch-, Fisch- oder Tofuprodukte;
- Milch oder Alternativen;
- Joghurt;
- saisonales Gemüse;
- Tiefkühlgemüse;
- Obst;
- Speiseöl;
- einfache Saucen und Gewürze.
Die konkrete Auswahl hängt von deinem Haushalt ab.
Wichtig ist, dass daraus normale Mahlzeiten entstehen können und nicht nur eine theoretische Notfallernährung.
Beispiel: Grundbudget ermitteln
Angenommen, deine reinen Lebensmittelausgaben der letzten vier Monate waren:
| Monat | Lebensmittelausgaben |
|---|---|
| Monat 1 | 410 € |
| Monat 2 | 455 € |
| Monat 3 | 390 € |
| Monat 4 | 470 € |
Durchschnitt:
(410 + 455 + 390 + 470) ÷ 4 = 431,25 €
Bei der Prüfung der Kassenbons stellst du jedoch fest, dass monatlich ungefähr 60–90 € für Premiumprodukte, zusätzliche Snacks und Convenience-Produkte ausgegeben wurden.
Ein realistischer notwendiger Grundbedarf könnte deshalb eher bei 350–370 € pro Monat liegen.
Dieser Betrag wird zur ersten Ebene deines Budgets.
Drei Ebenen statt eines einzigen Betrags
Ein Lebensmittelbudget bei schwankendem Einkommen kann so aufgebaut sein:
Ebene 1: notwendige Lebensmittel
Beispiel:
360 € pro Monat
Diesen Betrag versuchst du auch in schwächeren Monaten zu schützen.
Ebene 2: flexible Lebensmittelausgaben
Dazu gehören Dinge, die angenehm oder praktisch sind, aber vorübergehend reduziert werden können:
- Premium-Marken;
- teurere Fleischstücke;
- Spezialzutaten;
- Desserts;
- Convenience-Produkte;
- zusätzliche Snacks;
- Getränke;
- spontane Einkäufe.
Beispiel:
80 € pro Monat
Ebene 3: Lebensmittelpuffer
In stärkeren Monaten wird zusätzlich Geld für zukünftige Einkäufe zurückgelegt.
Beispiel:
60 € in Monaten, in denen es das Einkommen erlaubt
Beispiel für die monatliche Aufteilung
| Bereich | Betrag |
|---|---|
| Notwendige Lebensmittel | 360 € |
| Flexible Lebensmittel | 80 € |
| Einzahlung in den Puffer | 60 € |
| Gesamtzuweisung | 500 € |
Das bedeutet nicht, dass jeden Monat 440 € für Lebensmittel ausgegeben werden müssen.
Wird der flexible Betrag nicht vollständig benötigt, kann der Rest im Budget bleiben oder in den Puffer fließen.
Grundausgaben nicht am besten Monat ausrichten
Wenn dein Einkommen schwankt, solltest du notwendige Ausgaben nicht anhand deines stärksten Monats planen.
Beispiel für Nettoeinkommen:
| Monat | Einkommen |
|---|---|
| Monat 1 | 2.100 € |
| Monat 2 | 2.850 € |
| Monat 3 | 1.900 € |
| Monat 4 | 3.200 € |
| Monat 5 | 2.300 € |
Der Durchschnitt beträgt:
(2100 + 2850 + 1900 + 3200 + 2300) ÷ 5 = 2.470 €
Dieser Durchschnitt kann für feste Verpflichtungen trotzdem zu optimistisch sein, weil das Einkommen bereits auf 1.900 € gefallen ist.
Für notwendige Ausgaben ist häufig eine konservativere Einkommensannahme sinnvoll.
Lebensmittel nicht automatisch als Prozentsatz des Einkommens planen
Prozentwerte können für eine grobe Finanzplanung hilfreich sein.
Der Lebensmittelbedarf steigt und fällt aber nicht proportional zum Einkommen.
Steigt dein Einkommen von 2.000 auf 3.000 €, braucht dein Haushalt nicht plötzlich 50 % mehr Lebensmittel.
Sinkt das Einkommen stark, gibt es gleichzeitig eine praktische Untergrenze, unter die sich der Lebensmitteleinkauf nicht beliebig reduzieren lässt.
Deshalb ist ein realistischer Grundwarenkorb häufig sinnvoller als die Regel:
„Ich gebe immer 15 % meines Einkommens für Lebensmittel aus.“
Beispiel für einen schwächeren Monat
Normalerweise planst du:
- 360 € notwendig;
- 80 € flexibel;
- 60 € Puffer.
Dann kommt ein schwacher Einkommensmonat.
Die Anpassung könnte so aussehen:
| Bereich | Normal | Schwacher Monat |
|---|---|---|
| Notwendige Lebensmittel | 360 € | 360 € |
| Flexible Lebensmittel | 80 € | 25 € |
| Pufferbeitrag | 60 € | 0 € |
| Gesamt | 500 € | 385 € |
Der notwendige Warenkorb bleibt bestehen.
Reduziert werden zuerst die flexiblen Ausgaben und die Einzahlung in den Puffer.
Beispiel für einen sehr schwachen Monat
Angenommen, selbst 385 € sind in diesem Monat schwierig.
Du hast zuvor bereits einen Lebensmittelpuffer von 180 € aufgebaut.
Dann könntest du beispielsweise verwenden:
- 320 € aus dem aktuellen Einkommen;
- 40 € aus dem Puffer.
Damit stehen wieder 360 € für den notwendigen Warenkorb zur Verfügung.
Genau dafür wurde der Puffer aufgebaut.
Ihn in einem tatsächlich schwachen Monat zu verwenden, bedeutet nicht, dass die Budgetplanung gescheitert ist.
Beispiel für einen starken Monat
Bei einem deutlich höheren Einkommen muss das Lebensmittelbudget nicht automatisch mitwachsen.
Du könntest weiterhin einplanen:
- 360 € notwendige Lebensmittel;
- 80 € flexible Lebensmittel;
und den Pufferbeitrag von 60 auf 150 € erhöhen.
Gesamtzuweisung:
360 + 80 + 150 = 590 €
Davon sind nur 440 € für aktuelle Einkäufe vorgesehen. 150 € stabilisieren zukünftige Monate.
Wie groß sollte der Puffer sein?
Es gibt keinen universellen Zielwert.
Ein sinnvoller erster Orientierungspunkt kann ein Teil oder ein kompletter Monat des notwendigen Lebensmittelbudgets sein.
Bei einem Grundbedarf von 360 € könnten Zwischenziele sein:
- erstes Ziel: 90 €;
- nächstes Ziel: 180 €;
- stärkerer Puffer: 360 €.
Bei besonders unregelmäßigem Einkommen kann ein größerer Puffer sinnvoll sein.
Er muss nicht zwingend auf einem separaten Konto liegen. Er kann auch Teil einer allgemeinen Haushaltsreserve sein.
Wochenbudgets erleichtern die Kontrolle
Ein Monatsbetrag kann schwer zu steuern sein, wenn zu Beginn des Monats bereits sehr viel ausgegeben wird.
Bei 360 € pro Monat ergibt eine einfache Vier-Wochen-Rechnung:
360 ÷ 4 = 90 € pro Woche
Kalendermonate haben allerdings nicht exakt vier Wochen.
Für einen langfristig realistischeren Wochenwert kannst du rechnen:
360 × 12 ÷ 52 = ungefähr 83 € pro Woche
Einen festen Einkaufsrhythmus verwenden
Schwankendes Einkommen bedeutet nicht, dass auch der Einkaufsrhythmus chaotisch sein muss.
Eine mögliche Struktur:
- ein größerer Einkauf pro Woche;
- ein kleiner Ergänzungseinkauf für frische Lebensmittel;
- zusätzliche spontane Einkäufe nur bei Bedarf.
Viele kleine Einkäufe können die Gesamtausgaben unbemerkt erhöhen.
Für jeden Einkauf ein Limit setzen
Angenommen, dein Wochenziel beträgt 85 €.
Du könntest planen:
- Haupteinkauf: 70 €;
- Ergänzungseinkauf: 15 €.
Kostet der Haupteinkauf 76 €, bleiben für den zweiten Einkauf nur noch 9 €.
Dadurch reagierst du während der Woche und nicht erst am Monatsende.
Flexible Ausgaben bewusst einplanen
Ein Budget nur aus notwendigen Lebensmitteln kann schwer durchzuhalten sein.
Reserviere deshalb bewusst einen kleineren flexiblen Betrag.
Bei einem Wochenbudget von 85 € zum Beispiel:
- 70 € notwendig;
- 15 € flexibel.
Die 15 € können genutzt werden für:
- Dessert;
- Lieblingssnack;
- teurere Zutat;
- Convenience-Produkt;
- Spezialprodukt.
Wenn das Einkommen sinkt, kann zuerst dieser Bereich reduziert werden.
In starken Monaten sinnvoll Vorräte kaufen
Zusätzliche Vorräte können spätere Ausgaben reduzieren, wenn sie wirklich genutzt werden.
Geeignete Produkte können sein:
- Reis;
- Pasta;
- Haferflocken;
- Bohnen in Dosen;
- Linsen;
- Tiefkühlgemüse;
- gefrorenes Fleisch oder Fisch;
- Speiseöl.
Ein Rabatt allein macht einen Einkauf aber noch nicht sinnvoll.
Frage vor einem Vorratskauf:
- Essen wir dieses Produkt regelmäßig?
- Können wir es sicher lagern?
- Wird es rechtzeitig verbraucht?
- Ersetzt der Einkauf wahrscheinlich einen zukünftigen Kauf?
Wenn nicht, erhöht der Vorratskauf möglicherweise nur die aktuellen Ausgaben.
Zahlungszeitpunkt und Verbrauch unterscheiden
Ein größerer Vorratskauf kann einen Monat teuer aussehen lassen, obwohl die Lebensmittel über mehrere Monate verbraucht werden.
Beispiel:
- Reis auf Vorrat: 22 €;
- mehrere Dosen Bohnen: 18 €;
- Tiefkühlprodukte: 35 €.
Gesamt:
75 €
Die 75 € verlassen dein Konto sofort und sind deshalb für den Cashflow relevant.
Bei der Analyse deines normalen Lebensmittelverbrauchs solltest du aber unterscheiden zwischen:
- Lebensmitteln, die im aktuellen Monat verbraucht werden;
- Vorräten für zukünftige Monate.
Mahlzeiten verändern, bevor du einfach weniger kaufst
Wenn Geld knapper wird, ist es oft sinnvoller, die Zusammensetzung der Mahlzeiten anzupassen, statt nur die Lebensmittelmenge zu reduzieren.
Preiswertere Gerichte können zum Beispiel sein:
- Linsensuppe;
- Bohnen-Chili;
- Pasta mit Bohnen und Tomatensauce;
- Eiergerichte;
- Kartoffelgerichte;
- Reis-Bowls;
- Haferflocken zum Frühstück.
Ziel ist ein niedrigerer durchschnittlicher Preis pro Mahlzeit bei weiterhin ausreichender Lebensmittelmenge.
Beispiel: drei Abendessen austauschen
Geplante Abendessen:
- Lachsgericht: 14 €;
- Rindfleischgericht: 13 €;
- Convenience-Gericht: 16 €.
Gesamt:
43 €
Alternative:
- Linsencurry: 7 €;
- Hähnchen mit Reis: 9 €;
- Bohnenpasta: 6 €.
Gesamt:
22 €
Ersparnis:
43 - 22 = 21 €
Einige gezielte Änderungen können das Wochenbudget deutlich reduzieren.
Nicht wahllos bei nährstoffreichen Lebensmitteln sparen
Wenn das Budget sinken muss, ist es nicht unbedingt sinnvoll, zuerst Obst, Gemüse oder Proteinquellen pauschal zu streichen.
Prüfe zunächst Ausgaben wie:
- doppelte Snacks;
- Premiumvarianten einfacher Produkte;
- Getränke;
- Einzelportionen;
- unnötige Convenience-Produkte;
- Zutaten, die nur für ein Gericht gekauft und anschließend weggeworfen werden.
Auch ein preiswerterer Speiseplan kann abwechslungsreich bleiben.
Preis pro tatsächlich genutzter Menge vergleichen
Die größere Packung ist nicht immer wirtschaftlicher.
Beispiel:
- 500 g kosten 2,20 €;
- 1 kg kostet 3,60 €.
Die Kilopackung ist pro Kilogramm günstiger.
Wenn regelmäßig die Hälfte davon weggeworfen wird, ist sie effektiv nicht günstiger.
Lebensmittelverschwendung ist bei einem schwankenden Budget besonders relevant, weil Ersatzkäufe zukünftige Ausgaben erzeugen.
Eigenmarken gezielt einsetzen
Bei Grundprodukten gibt es häufig günstigere Eigenmarken, zum Beispiel:
- Haferflocken;
- Reis;
- Pasta;
- Dosentomaten;
- Bohnen;
- Mehl;
- Tiefkühlgemüse.
Du musst nicht jedes bevorzugte Produkt ersetzen.
Beginne dort, wo die günstigere Alternative für deinen Haushalt genauso gut funktioniert.
Kleine Convenience-Käufe beobachten
Kleine Zusatzkäufe fallen einzeln kaum auf.
Beispiel:
3 € zusätzlich pro Einkauf × 2 Einkäufe pro Woche × 4 Wochen = 24 € pro Monat
Bei 5 € zusätzlich:
5 × 2 × 4 = 40 € pro Monat
Deshalb kann die Anzahl der Einkäufe genauso wichtig sein wie der Preis einzelner Produkte.
Regeln festlegen, bevor das Einkommen eingeht
Bei schwankendem Einkommen entstehen Entscheidungen oft spontan.
Ein starker Monat verleitet zu höheren Ausgaben, während ein schwacher Monat plötzlich drastische Kürzungen auslöst.
Lege stattdessen vorher Regeln fest.
Schwacher Monat
- notwendige Lebensmittel finanzieren;
- flexible Ausgaben reduzieren;
- Pufferbeitrag pausieren;
- Vorräte aus Speisekammer und Gefrierfach gezielt verwenden.
Normaler Monat
- Grundbedarf finanzieren;
- normale flexible Ausgaben erlauben;
- Puffer aufbauen.
Starker Monat
- aktuelle Lebensmittelausgaben ungefähr normal halten;
- Puffer stärker auffüllen;
- geplante Vorratskäufe durchführen, wenn sinnvoll.
Beispiel für ein Drei-Stufen-System
| Einkommenssituation | Notwendig | Flexibel | Puffer |
|---|---|---|---|
| Schwach | 360 € | 20 € | 0 € |
| Normal | 360 € | 80 € | 60 € |
| Stark | 360 € | 80 € | 150 € |
Die aktuellen Lebensmittelausgaben bewegen sich damit ungefähr zwischen 380 und 440 €, während stärkere Monate mehr Stabilität für später schaffen.
Die Zahlen sind Beispiele. Dein eigener Grundbedarf hängt von Haushalt, Preisen und Ernährungsgewohnheiten ab.
Wenn Einkommen zu unregelmäßigen Zeitpunkten eingeht
Manche Menschen erhalten nicht nur unterschiedliche Beträge, sondern auch Zahlungen zu wechselnden Zeitpunkten.
Dann reicht ein Monatsbudget möglicherweise nicht aus.
Wenn Geld eingeht:
- berücksichtige notwendige Ausgaben bis zur nächsten erwarteten Zahlung;
- reserviere das Lebensmittelbudget für diesen Zeitraum;
- behandle den restlichen Kontostand nicht automatisch als frei verfügbar;
- erhalte den Puffer, wenn möglich.
Benötigst du ungefähr 83 € Lebensmittel pro Woche und die nächste Zahlung könnte erst in drei Wochen kommen:
83 × 3 = 249 €
Diese 249 € sollten als bereits verplantes Lebensmittelgeld betrachtet werden.
Budgetkategorien auch bei nur einem Konto nutzen
Mehrere Bankkonten sind nicht zwingend erforderlich.
Eine Tabelle, Budget-App oder einfache Notiz kann unterscheiden zwischen:
- notwendigen Lebensmitteln;
- flexiblen Lebensmitteln;
- Lebensmittelpuffer.
Wenn 1.500 € auf dem Konto liegen, davon aber 360 € für Lebensmittel, 900 € für Miete und Rechnungen und 100 € für Verkehr vorgesehen sind, stehen nicht die gesamten 1.500 € frei zur Verfügung.
Grundbudget regelmäßig aktualisieren
Der notwendige Lebensmittelbetrag ist nicht für immer fest.
Überprüfe ihn, wenn:
- Lebensmittelpreise sich deutlich verändern;
- sich die Haushaltsgröße ändert;
- sich Ernährungsbedürfnisse ändern;
- du in eine andere Region ziehst;
- sich dein Einkaufsverhalten dauerhaft verändert.
Wenn ein Ziel von 350 € trotz sorgfältiger Planung regelmäßig 390 € erfordert, ist möglicherweise das Ziel veraltet und nicht dein Einkaufsverhalten das Problem.
Eine teure Woche nicht überbewerten
In einer Woche kaufst du vielleicht:
- Speiseöl;
- Reis;
- Kaffee;
- Tiefkühlprodukte;
- andere länger haltbare Lebensmittel.
Die nächste Woche kann deutlich günstiger sein, weil diese Produkte bereits vorhanden sind.
Beurteile das Budget deshalb über mehrere Wochen.
Praktischer Monatsablauf
Zu Beginn jeder Planungsperiode:
- Einkommen konservativ einschätzen.
- Notwendiges Lebensmittelbudget reservieren.
- Flexiblen Betrag festlegen.
- Entscheiden, ob Geld in den Puffer fließen kann.
- Vorräte in Speisekammer, Kühlschrank und Gefrierfach prüfen.
- Mahlzeiten um vorhandene Lebensmittel planen.
- Wochenlimits festlegen.
- Lebensmittelausgaben getrennt von Non-Food-Käufen erfassen.
- Einmal pro Woche das verbleibende Budget prüfen.
So bleibt der Prozess wiederholbar, obwohl das Einkommen schwankt.
Durchgerechnetes Beispiel
Ein Haushalt hat:
- notwendigen Grundbedarf: 360 €;
- normale flexible Ausgaben: 80 €;
- Zielpuffer: 360 €.
Der vorhandene Puffer beträgt zunächst 140 €.
Monat A: hohes Einkommen
Ausgaben:
- notwendig: 355 €;
- flexibel: 67 €.
Pufferbeitrag:
120 €
Neuer Puffer:
140 + 120 = 260 €
Monat B: normales Einkommen
Ausgaben:
- notwendig: 365 €;
- flexibel: 70 €.
Pufferbeitrag:
60 €
Neuer Puffer:
260 + 60 = 320 €
Monat C: schwaches Einkommen
Für Lebensmittel sind aus dem aktuellen Einkommen nur 330 € bequem verfügbar.
Der Haushalt reduziert flexible Käufe und nimmt 30 € aus dem Puffer.
Verfügbares Grundbudget:
330 + 30 = 360 €
Verbleibender Puffer:
320 - 30 = 290 €
Der schwache Monat erfordert dadurch keinen vollständigen Neustart der Lebensmittelplanung.
Wenn der Puffer ständig benötigt wird
Wird der Puffer fast jeden Monat aufgebraucht, kann eines von drei Problemen vorliegen:
- der notwendige Lebensmittelbetrag ist für das aktuelle Einkommen zu hoch;
- andere Haushaltsausgaben greifen regelmäßig auf das Lebensmittelbudget zu;
- die angenommene Einkommensbasis ist zu optimistisch.
Ein Puffer soll Schwankungen ausgleichen und nicht dauerhaft eine strukturelle Lücke finanzieren.
Wenn die Entnahmen dauerhaft höher als die Einzahlungen sind, sollte das Gesamtbudget überprüft werden.
Was passiert mit nicht ausgegebenem Geld?
Angenommen, du hast 440 € für aktuelle Lebensmittel vorgesehen, gibst aber nur 405 € aus.
Die übrigen 35 € können:
- in den Lebensmittelpuffer fließen;
- in die nächste Periode übertragen werden;
- einem anderen finanziellen Ziel zugewiesen werden.
Ein Budget ist eine Obergrenze und ein Plan. Es ist keine Verpflichtung, den gesamten Betrag auszugeben.
Das System einfach halten
Du musst nicht jede einzelne Zutat auf den Cent genau verfolgen.
Für ein funktionierendes System können vier Zahlen ausreichen:
- notwendiger monatlicher Lebensmittelbetrag;
- flexibler Betrag;
- aktueller Puffer;
- tatsächliche Lebensmittelausgaben.
Das beste System ist eines, das du dauerhaft aktualisieren kannst.
Die zentrale Strategie
Bei schwankendem Einkommen sollte das Lebensmittelbudget nicht automatisch mit jedem Zahlungseingang stark steigen oder fallen.
Definiere zuerst einen realistischen Grundbedarf.
Nutze anschließend flexible Ausgaben als anpassbare Ebene und stärkere Monate zum Aufbau einer Reserve.
Eine einfache Reihenfolge lautet:
- notwendige Lebensmittel schützen;
- optionale Lebensmittelausgaben bei Bedarf reduzieren;
- in schwachen Monaten keine neuen Pufferbeiträge erzwingen;
- den vorhandenen Puffer nutzen, wenn er wirklich gebraucht wird;
- ihn in stärkeren Monaten wieder auffüllen.
So wird schwankendes Einkommen nicht jeden Monat zu einem neuen Budgetproblem, sondern zu einer Schwankung, auf die dein System bereits vorbereitet ist.